年金の未納期間が長い。
国民年金の加入期間が長く、将来受け取れる年金が少ない。
厚生年金にも加入していたけれど、加入期間が短くて老後が心配。
そんな人もいるのではないでしょうか。
実際、私の身近にも年金の未納期間がある人がいます。職場にも未納期間が長い人がいます。
年金を納めていなかった理由は、人それぞれだと思います。
経済的な事情があったのかもしれないし、若いころは老後のことまで考えられなかったのかもしれません。
でも、今さら理由を振り返ったところで、過去の未納期間がなくなるわけではありません。
すでに納付や追納ができる期限を過ぎてしまった人もいるでしょう。
私が大切だと思うのは、過去を悔やむことより、これから何ができるのかを考えることです。
実は、60歳を過ぎてからでも、条件を満たせば年金を増やす方法があります。
今回は国民年金の任意加入と、60歳以降も厚生年金に加入して働く方法について、具体的な金額を交えながら考えてみます。
年金の未納期間が長いと、老後はどうなる?
国民年金の未納期間があると受給額はどうなる?
2026年度の老齢基礎年金の満額は、月70,608円です。
年間では約84万7,300円になります。
これは原則として、20歳から60歳までの40年間について、年金額に満額反映される条件を満たした場合の金額です。
未納期間がある場合は、その期間に応じて年金額が少なくなります。
例えば、40年間のうち5年間が未納だった場合。
ほかの35年間はすべて保険料を納めていたと仮定すると、2026年度の金額では、老齢基礎年金は年間約74万1,400円となります。
満額との差は、年間約10万5,900円。
月にすると約8,800円です。
毎月の差額だけを見ると、それほど大きく感じないかもしれません。
でも、年金は老後の生活を支える収入です。
この差が何年も続くことを考えると、決して小さな金額ではありません。
厚生年金の加入期間が短い人も確認したい
会社員として厚生年金に加入していた期間があれば、原則として老齢基礎年金に老齢厚生年金が上乗せされます。
ただし、老齢厚生年金の金額は、加入していた期間や当時の給与・賞与などによって変わります。
厚生年金に長く加入していた人と、数年間しか加入していなかった人では、受給額に差が出ることがあります。
国民年金中心の期間が長い人や、厚生年金の加入期間が短い人ほど、自分の年金が実際にいくらになるのか確認しておきたいところです。
過去の未納分を納められない場合はどうする?
国民年金の保険料は、通常の未納であれば納付期限から原則2年以内に納められます。
一方、免除・納付猶予・学生納付特例が承認された期間については、原則10年以内であれば追納できる制度があります。
未納と免除・猶予は同じ扱いではありません。
ただし、これらの期限を過ぎてしまうと、過去の対象期間について納めることは原則できません。
では、もう年金を増やす方法はないのでしょうか。
そんなことはありません。60歳以降に利用できる制度があります。
60歳以降も国民年金を納める方法がある
60歳から65歳までの任意加入制度とは?
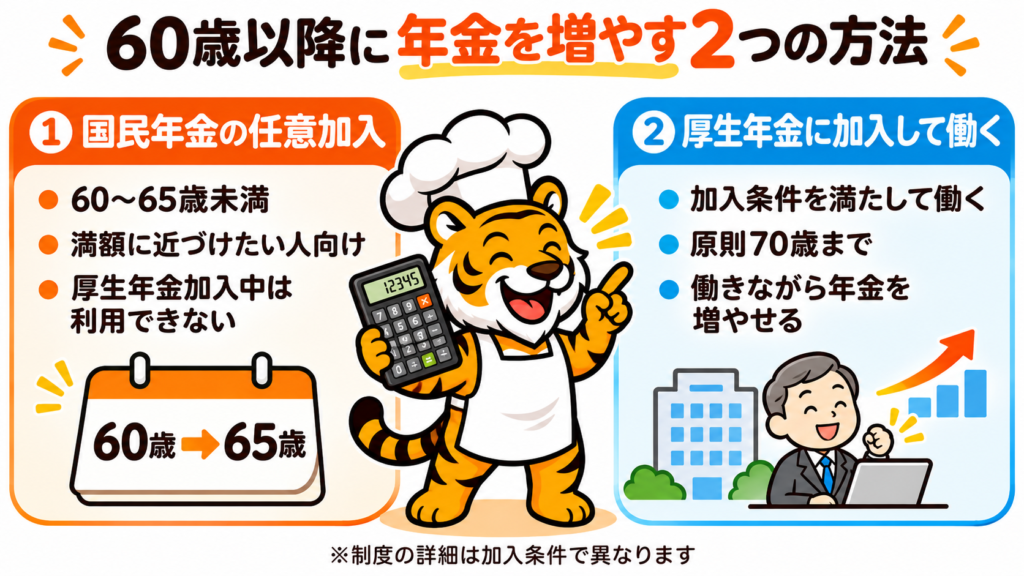
国民年金には「任意加入制度」があります。
原則として60歳から65歳未満まで、条件を満たした人が国民年金に加入して保険料を納められる制度です。
主な条件は次のとおりです。
- 国内に住所があり、60歳以上65歳未満である
- 老齢基礎年金を繰上げ受給していない
- 20歳から60歳までの保険料納付済月数が480か月未満である
- 厚生年金などに加入していない
任意加入は、過去の未納期間をさかのぼって埋める制度ではありません。
60歳以降、新たに保険料を納めることで、老齢基礎年金の受給資格の確保や受給額の増加を目指すものです。
なお、任意加入は申し出た月からの加入で、さかのぼって加入することはできません。
任意加入で未納期間をどこまで補える?
例えば、国民年金の未納期間が10年間あったとします。
60歳から65歳まで任意加入した場合、最大5年間、60か月分の保険料を納めることができます。
ただし、任意加入で納付できるのは原則として480か月に達するまでです。
未納期間が10年あっても、通常の60〜65歳の任意加入だけで10年分すべてを補えるわけではありません。
また、すでに満額に必要な納付月数を満たしている人は、任意加入でさらに老齢基礎年金を増やすことはできません。
65歳以降も任意加入できる人は?
65歳になっても年金の受給資格期間である10年を満たしていない人には、例外があります。
昭和50年4月1日以前に生まれた人など、一定の条件を満たす場合は、70歳未満まで特例的に任意加入できる制度があります。
ただし、誰でも70歳まで加入できるわけではありません。
加入記録や生年月日によって条件が異なるため、年金事務所などで確認する必要があります。
60歳以降も厚生年金に加入して働くという選択
厚生年金は原則70歳まで加入できる
60歳以降に年金を増やす方法は、国民年金の任意加入だけではありません。
厚生年金の加入条件を満たす働き方を続けることでも、将来の年金を増やせます。
厚生年金は、原則70歳になるまで加入できます。
60歳で定年を迎えても、再雇用などで厚生年金に加入して働く場合、その加入期間が年金額に反映されます。
また、65歳以降に年金を受給しながら厚生年金に加入して働く場合も、加入実績に応じて老齢厚生年金が改定されます。
60歳から65歳まで働いたら年金はいくら増える?
例えば、60歳から65歳までの5年間、月額20万円の標準報酬で厚生年金に加入して働いたとします。
賞与はないものとして、2003年4月以降の報酬比例部分の計算式で概算すると、
20万円 × 5.481 ÷ 1,000 × 60か月
= 年間約65,800円
老齢厚生年金の報酬比例部分が、年間約6万6,000円増える計算です。
さらに、厚生年金の加入状況によっては「経過的加算」が加わる場合があります。
そのため、実際の増額は、この報酬比例部分だけでは判断できません。
また、給与・賞与や加入期間によっても金額は変わります。
国民年金の任意加入と厚生年金、何が違う?
国民年金の任意加入は、条件を満たして自分で保険料を納める方法です。
一方、厚生年金は、加入条件を満たす職場で働くことで加入する制度です。保険料は原則として本人と事業主が半分ずつ負担します。
そして大切なのが、厚生年金に加入している間は、国民年金の任意加入を同時に利用できないという点です。
60歳以降にどちらの方法を利用できるのかは、そのときの働き方によって変わります。
60歳から5年間で年金はいくら増やせる?
ここからは、具体的な金額で考えてみます。
国民年金に1年・3年・5年任意加入した場合
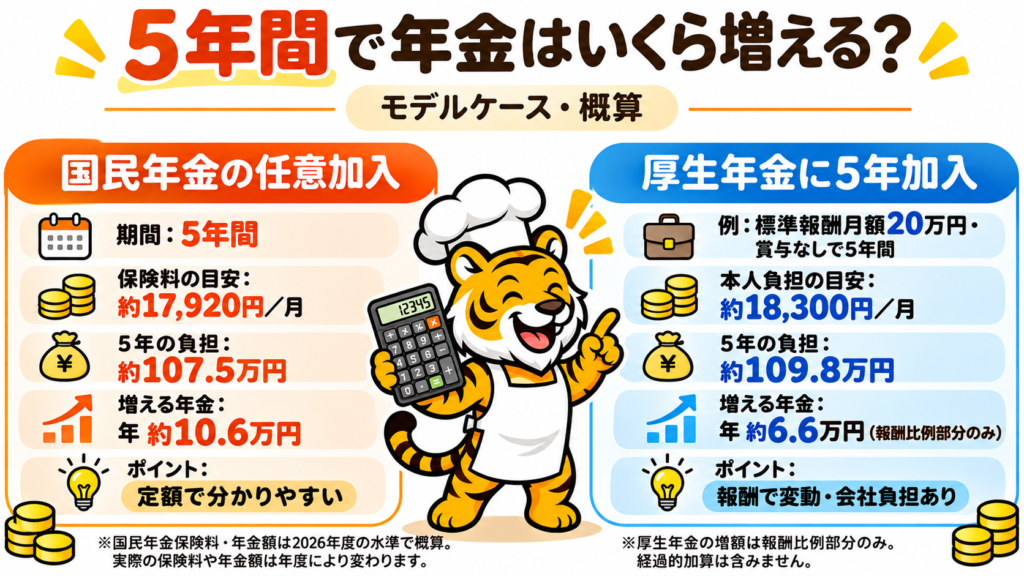
2026年度の国民年金保険料は、月額17,920円です。
この金額が変わらないと仮定して、1年・3年・5年間納めた場合を比較してみます。
| 任意加入期間 | 納める保険料 | 増える年金(年額) |
|---|---|---|
| 1年間 | 約21.5万円 | 約2.1万円 |
| 3年間 | 約64.5万円 | 約6.4万円 |
| 5年間 | 約107.5万円 | 約10.6万円 |
※2026年度の保険料と年金額を使った概算。任意加入による60か月すべてが老齢基礎年金の増額対象となる場合。保険料や年金額は年度によって変わります。
5年間任意加入すると、保険料の合計は約107万5,000円。
そして、将来受け取る老齢基礎年金は年間約10万6,000円増える計算です。
月額にすると約8,800円。
これを少ないと感じるか、多いと感じるかは人それぞれでしょう。
ただし、年金は原則として生涯受け取る収入です。
例えば、年間約10万6,000円増えた年金を20年間受け取れば、増額分の合計は約212万円になります。
もちろん、実際には将来の年金改定や税金などによって結果は変わります。
それでも、60歳からの5年間で老後の収入を増やせることは、知っておきたい選択肢の一つです。
厚生年金に5年間加入した場合
次に、厚生年金に加入して働く場合です。
月額20万円の標準報酬で5年間働くモデルケースでは、厚生年金保険料の本人負担は月額約18,300円となります。
5年間の本人負担額は約109万8,000円です。
報酬比例部分の年金増額は、年間約6万6,000円。
ただし、これは報酬比例部分だけの試算です。
経過的加算が生じる場合には、老齢厚生年金の増額がさらに大きくなることがあります。
また、厚生年金に加入して働けば給与収入も得られます。
国民年金の任意加入とは、そもそも仕組みが違います。
支払う保険料と将来増える年金額を比較
| 比較項目 | 国民年金の任意加入 | 厚生年金に加入して働く |
|---|---|---|
| 期間 | 60〜65歳の5年間 | 60〜65歳の5年間 |
| 計算条件 | 2026年度保険料で固定 | 標準報酬月額20万円・賞与なし |
| 保険料の本人負担 | 約107.5万円 | 約109.8万円 |
| 増える年金(年額) | 約10.6万円 | 報酬比例部分で約6.6万円 |
| その他 | 老齢基礎年金を増額 | 経過的加算が付く場合もある |
※いずれもモデルケース。厚生年金の保険料負担は年金保険料のみで、健康保険料等を含みません。単純にどちらが得かを比較できるものではありません。
ここで考えたいのは、保険料をいくら払うかだけではありません。
60歳以降も働きたいのか。
保険料を納めながら生活できるのか。
その期間の生活費は確保できるのか。
そして、将来の年金が増えることを自分はどう評価するのか。
金額だけでなく、自分の生活と働き方を含めて判断することが大切です。
年金を増やしても生活費が足りない場合は?
60歳以降に年金を増やす方法があると分かっても、それだけで老後のお金の問題が解決するとは限りません。
大切なのは、自分が実際に受け取れる年金と、必要な生活費を比較することです。
まずは自分の年金見込額を確認する
将来の年金額は、ねんきんネットで確認できます。
今までの加入記録だけでなく、今後の働き方などを条件に設定して試算することもできます。
まず、自分が65歳からどのくらい年金を受け取れる見込みなのか確認してみましょう。
毎月の生活費と年金の差額を計算する
例えば、毎月の生活費が15万円で、年金の手取りが7万円だったとします。
不足するのは毎月8万円。
年間では96万円。
25年間なら2,400万円になります。
これは物価上昇などを考慮しない単純計算ですが、老後にどのくらいのお金を準備する必要があるのか、一つの目安になります。
不足額が大きくても、数字を見ないままでは対策の立てようがありません。
老後資金は今からいくら準備できる?
自分の老後資金がどのくらい不足するのか。
60歳までに毎月いくら積み立てればよいのか。
実際に計算したい人は、こちらのシミュレーターを使ってみてください。
関連記事: 老後資金はいくら必要?月いくら積立か分かる簡単シミュレーター
40代・50代の今からできる老後の準備
60歳以降も働くことを考える
60歳以降も働くという選択には、生活費を稼ぐことと、将来の年金を増やすことの両方の意味があります。
もちろん、体力や健康状態、仕事の状況によっては、働き続けることが難しい場合もあります。
だからこそ、60歳になってから考えるのではなく、40代・50代のうちに選択肢として検討しておきたいところです。
また、60歳から年金の受け取りが始まるわけではありません。
原則65歳から受給する予定なら、60歳で退職した場合、65歳までの生活費も考えておく必要があります。
毎月の生活費を見直す
老後に必要な資金は、年金額だけで決まるわけではありません。
毎月の生活費によっても大きく変わります。
例えば、毎月の支出を2万円減らせた場合。
年間24万円、25年間なら600万円の違いになります。
ただし、無理な節約を続ける必要はありません。
家賃、通信費、保険料などの固定費を確認し、自分にとって必要な支出とそうでない支出を整理することから始めてみましょう。
家計の見直しや貯蓄の仕組みづくりについては、こちらの記事でも紹介しています。
関連記事: お金を貯める方法を完全解説|貯金・新NISA・投資・お金の置き場所ガイド

年金以外の資産を準備する
年金が少ない場合、年金収入だけですべての生活費をまかなうのは難しいかもしれません。
そんなときは、年金以外のお金も準備しておきたいところです。
現金で貯蓄する方法もあれば、余裕資金を新NISAなどで長期運用する方法もあります。
ただし、投資には元本割れのリスクがあります。
老後資金が足りないからといって、生活費まで投資に回す必要はありません。
まずは現在の家計と貯蓄を確認すること。
そのうえで、退職までにどのくらい準備できそうなのか考えてみましょう。
今後の収入、生活費、年金、退職時期などをまとめて計算したい人には、こちらのシミュレーターもあります。
関連記事: 家族のライフプランシミュレーター|教育費・住宅ローン・老後資金をまとめて確認
60歳、65歳、70歳と、将来の資産がどのように変化していくのか、数字にして確認することができます。
また、夫婦やパートナーと暮らしている人も、将来一人で生活する場合を考えておくことは大切です。
関連記事: 50代女性の老後資金|パートナーがいなくても一人で暮らせる準備を
まとめ|過去の未納は変えられなくても、これからの準備はできる
年金の未納期間が長い。
国民年金中心で、将来の年金額が少ない。
厚生年金の加入期間も短く、老後の生活が不安。
そんな人にこそ、今のうちに年金の記録を確認してほしいと思います。
過去の未納分をもう納められなくても、60歳以降に国民年金の任意加入を利用できる場合があります。
厚生年金に加入して働くことで、将来の年金を増やす方法もあります。
そして、それでも生活費が足りないのであれば、今から準備できることを考える。
毎月の支出を見直す。
少しずつ貯蓄を増やす。
働き方を考える。
必要に応じて資産形成をする。
できることは人それぞれです。
私は、老後の不安を減らすためには、まず自分の現実を知ることが大切だと思っています。
自分の年金はいくらなのか。
老後の生活費はいくら必要なのか。
その差額をどうやって埋めるのか。
他人がいくら貯めているのかを気にしても、自分の老後資金は増えません。
大切なのは、自分の数字を見ること。
厳しい結果が出るかもしれません。
でも、現実が分かれば、これからどうするか考えられます。
過去は変えられなくても、これからの準備はできる。
60歳になってから慌てるのではなく、40代・50代の今から、自分の老後について考えてみませんか。
参考資料
※記事内の年金額・保険料は2026年度の制度を基準とした概算です。実際の受給額や加入資格は個人の記録によって異なります。


コメント