75歳になっても、生活のために働き続けなければならない。
そんな老後を紹介したネット記事を読みました。
午前1時に起きて新聞配達へ。
昼に買ったお惣菜を昼と夜に分けて食べる生活。
その人が不安に感じているのは、体調を崩して働けなくなったときのこと。
この話を読んで、改めて考えました。
老後に働くことが問題なのではなく、働かなければ生活できないことが問題なのではないか。
そして、これは今の40代・50代にとっても他人事ではありません。
特に考えておきたいのが、パートナーがいなくなった後の生活です。
75歳でも働かなければ暮らせない老後
今回読んだのは、年金だけでは生活が厳しく、75歳になっても新聞配達を続けている人を紹介した記事です。
一人暮らしで、貯蓄もないという話でした。
この人がこれまでどんな人生を歩んできたのか、詳しい事情はわかりません。
だから、貯蓄がないことを責めるつもりはありません。
ただ、一つ気になったことがあります。
75歳で働き続けて、仮に80歳で働けなくなったら、その後はどうするのか。
80歳から90歳まで生きれば、さらに10年間あります。
もちろん、生活保護などの公的支援もあります。
それでも、働けなくなった後の生活に不安を抱え続けるのはつらいことだと思います。
私たちが今考えるべきなのは、同じような不安を抱えないために何ができるか、ということ。
パートナーがいても老後は安心とは限らない
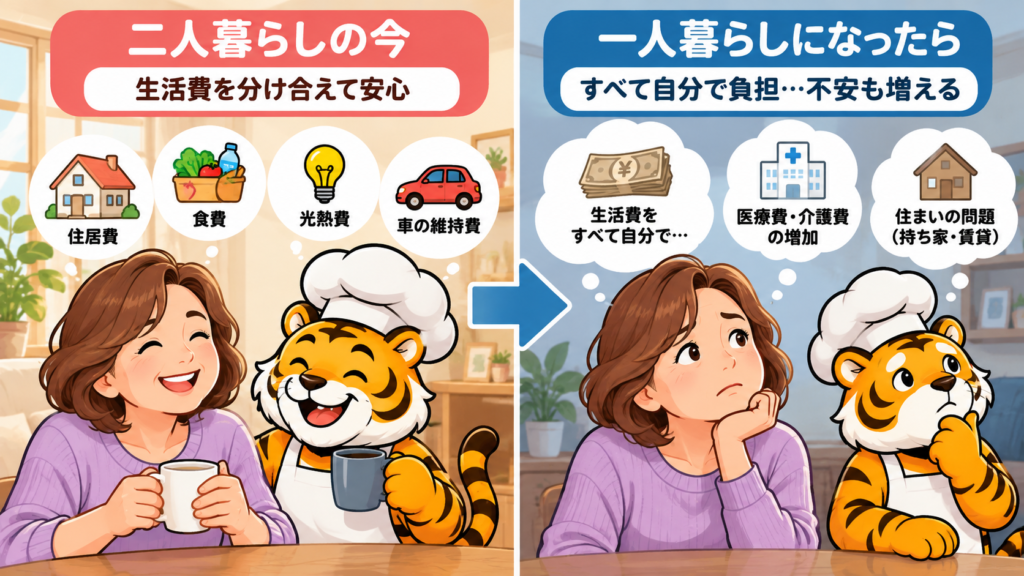
今、夫やパートナーと一緒に暮らしている人も多いと思います。
二人なら家賃や光熱費を分担できるし、年金も二人分あれば生活が成り立つかもしれません。
でも、その生活がいつまでも続くとは限りません。
死別、離別、病気や介護。
理由はさまざまですが、将来一人で生活する可能性は誰にでもあります。
一人になれば世帯の年金収入は変わります。
しかし、家賃や光熱費が半分になるわけではありません。
パートナーが十分な財産を残してくれれば安心かもしれません。
でも、そうでなかったら?
遺族年金を受け取れる場合もありますが、亡くなった人の年金をそのまま全額引き継げるわけではありません。
受給条件や金額も人によって違います。
2028年4月から何が変わる?
2025年6月に法律が成立し、2028年4月から段階的に実施される予定だよ。
| 対象 | 改正による扱い |
|---|---|
| 2028年度に40歳以上になる女性 | 今回の有期給付化の影響なし |
| 2028年度末時点で40歳未満の女性 | 子どもの養育状況などの条件により原則5年間 |
| 60歳以降に死別する人 | 従来どおり |
| すでに遺族厚生年金を受給している人 | 従来どおり |
| 18歳年度末までの子どもを養育している人 | 養育中の給付内容は従来どおり |
だから私は、最初から一人でも生活できることを基準に老後資金を考えるのがいいと思っています。
パートナーが一緒なら余裕が生まれる。
でも、一人になっても生活は回る。
そんな設計を目指したいのです。
50代女性は自分の年金額を確認しよう
特に確認してほしいのが、長年扶養に入っていた女性です。
結婚や出産を機に退職し、その後は扶養内で働いてきた人もいるでしょう。
会社員などに扶養される第3号被保険者だった期間は、老齢基礎年金に反映されます。
ただし、その期間だけで自分の老齢厚生年金が増えるわけではありません。
国民年金だけの期間が長い人や、保険料の未納期間がある人も、将来の受給額を確認しておきたいところです。
まずは「ねんきん定期便」をチェック
ねんきん定期便には、年金の加入記録や年金額が記載されています。
- 50歳未満: これまでの加入実績に基づく年金額
- 50歳以上: 原則として現在の加入条件が60歳まで続くと仮定した見込額
50代になると、将来の年金額をより具体的に考えやすくなります。
40代の人も、ねんきんネットで今後の働き方を設定すれば将来の年金額を試算できます。
大切なのは、夫婦二人の年金額ではなく、自分自身が受け取れる年金額を知ること。
なお、ねんきん定期便の見込額は原則として年額・税引き前です。実際の生活費と比較するときは、税金や社会保険料も考慮しましょう。
一人暮らしになったら生活費はいくら必要?
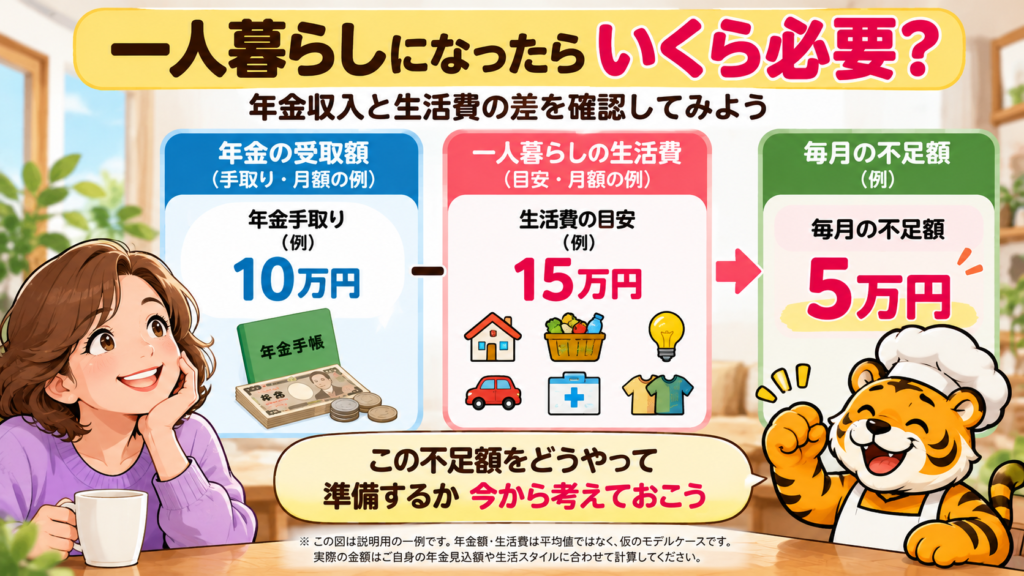
自分の年金額がわかったら、次は一人暮らしの生活費を考えます。
例えば、次のような場合です。
| 項目 | 月額 |
|---|---|
| 年金の手取り | 10万円 |
| 一人暮らしの生活費 | 15万円 |
| 毎月の不足額 | 5万円 |
| 年間の不足額 | 60万円 |
※説明用の仮定であり、平均額ではありません。
毎月5万円不足するなら、65歳から95歳までの30年間で1,800万円が必要になる計算です。
これは運用益や物価上昇、医療・介護費などを考慮しない単純計算です。
それでも、不足額が見えると老後資金の目標を考えやすくなります。
必要なのは全員一律の2,000万円ではありません。
自分の年金と生活費の差を知り、その不足をどう補うか考えること。
老後資金の考え方は、こちらの記事でも詳しくまとめています。
老後資金はいくら必要?不安を減らすために最初に確認したい3つのこと
40代・50代からでも老後資金は準備できる
50代からではもう遅い?
私はそうは思いません。
50歳から65歳まで15年あります。
毎月2万円を15年間積み立てれば、運用しなくても360万円。
毎月3万円なら540万円です。
もちろん、それだけで老後のすべてを賄えるとは限りません。
でも、何も準備しない場合とは違います。
まずは家計を確認して、無理なく貯められる金額を決める。
固定費を見直す、先取り貯蓄を始める、働き方を見直す。必要に応じてNISAなどを活用する方法もあります。
投資には元本割れのリスクがあるので、生活費や近いうちに使うお金まで投資に回す必要はありません。
大切なのは、自分の状況に合わせて準備を始めることです。
毎月いくら積み立てれば目標に届くのか、こちらのシミュレーターでも確認できます。
老後資金はいくら必要?月いくら積立か分かる簡単シミュレーター
そして、貯蓄するお金をどう確保するか。
私は、生活の楽しみをすべて我慢する必要はないと思っています。
旅行も外食も趣味も、自分にとって大切ならお金を使っていい。
その代わり、将来の自分のためのお金も先に確保する。
具体的な貯蓄の仕組みづくりはこちらで紹介しています。
まとめ|目指すのは働かなくても暮らせる老後
私は、老後に働くことが悪いとは思っていません。
元気で、仕事が好きで、働きたいなら働けばいい。
でも、体調が悪くても生活費のために働かなければならない老後は、できるだけ避けたい。
そのために、今からできることがあります。
- 自分のねんきん定期便を確認する
- 一人暮らしになった場合の生活費を考える
- 年金だけでは足りない金額を計算する
- 不足分を補うための貯蓄や資産形成を始める
パートナーがいる今は、二人で暮らす幸せを楽しめばいい。
でも、将来も必ず二人でいられるとは限りません。
一人でも暮らせる。
二人ならもっと余裕がある。
そんな老後を目指して、40代・50代の今から準備していきたいと思います。
老後資金は、ただお金を貯めるためのものではありません。
75歳、80歳になった自分が、働くかどうかを自分で選べるようにするためのお金です。
コメント