👩🏫「50代からNISAを始めるなら、まずは月1万円から」
👩🏫「少額から始めみましょう」

よく見かける、まずは少額から始めようって話。
始めないよりはいい。
でも、50歳から老後資金を作るなら、月1万円では足らないと思う私の考え方を書くよ。
50代は若い世代ほど長い時間を使えません。
だからこそ、毎月いくらを未来の自分へ回せるかが大切になります。
50歳から月1万円を10年積み立てた場合|年4%なら約147万円
50歳から60歳まで、月1万円を10年間積み立てると、元本は120万円です。
毎月末に積み立て、投資信託で年4%で運用できたと仮定すると、60歳時点では約147万円になります。
運用益は約27万円です。
車の買い替えや急な出費の足しにはなるかもしれません。
でも、老後のお金の不安を大きく減らせる金額かと言われると、私はそうは思いません。
147万円。
ないよりはあった方が良いけど老後の安心材料には程遠くない?
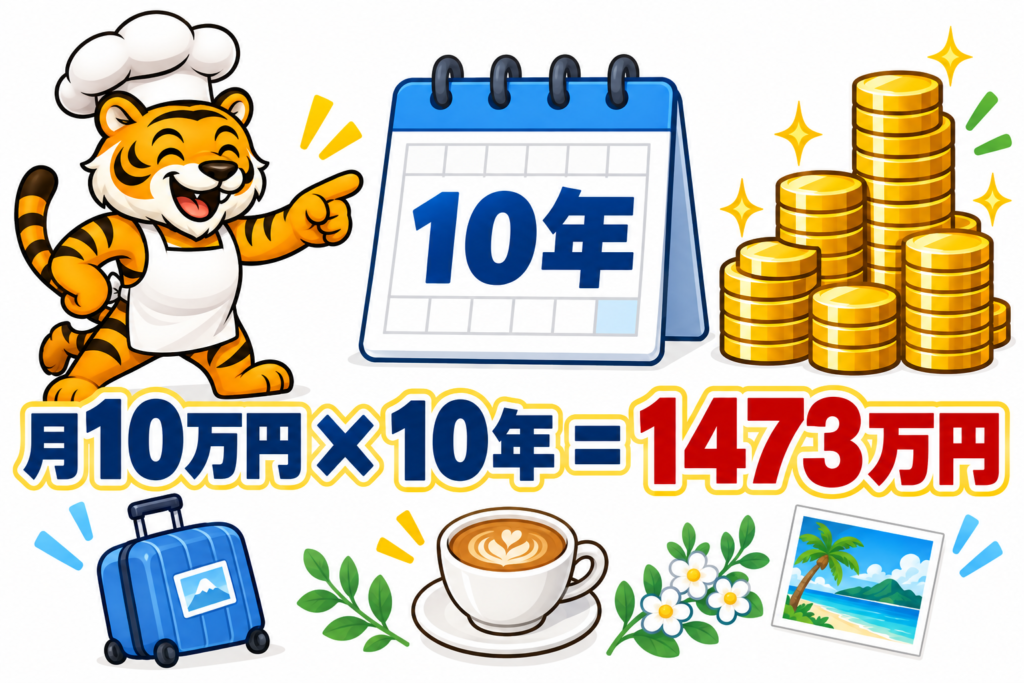
月10万円を10年間NISAで積み立てた場合|年4%なら約1,473万円
月10万円を10年間積み立てると、元本は1,200万円です。
同じく年4%で運用できたと仮定すると、60歳時点では約1,473万円。
元本1,200万円に、約273万円の運用益が上乗せされる計算です。
| 毎月の積立額 | 10年間の元本 | 60歳時点の資産額(年4%想定) |
|---|---|---|
| 1万円 | 120万円 | 約147万円(+27万円) |
| 10万円 | 1,200万円 | 約1,473万円(+273万円) |
もちろん、投資信託で年4%が毎年増える保証はありません。
投資なので、評価額は相場によって上下します。
それでも、積立額の差は自分で作れます。
50代から老後資金を本気で作るなら、月1万円で満足せず、
10年後のことを考えたら月10万円を目標にしたいです。
月10万円の積立額をどう作る?固定費・ボーナス・収入で考える
まずは、今の積立額と月10万円との差を確認する
「月10万円なんて無理」と決める前に、まずは自分の手取りから、毎月いくら貯蓄や投資に回せるかを確認します。
毎月いくら貯蓄すればいい?手取り月収から考える貯蓄額シミュレーターで、今の積立額と目標額との差を出してみてください。
固定費を見直し、先取りで積み立てる
月10万円に近づくには、スマホ代、保険、使っていないサブスクなど、毎月なんとなく出ていくお金を見直すことが基本です。
余ったら貯めるのではなく、先に積み立てる。
固定費を見直して作れた余白を、そのまま未来の自分へ回します。
頑張らなくてもお金が貯まる仕組みを解説
ボーナスで年間120万円に近づける
毎月だけで10万円に届かなくても、ボーナスを含めて年間120万円で考えればいい。
先に年間目標に必要な額を確保し、残りは旅行や好きなことに使う。ボーナスの振り分け方は、こちらで詳しく書いています。
ボーナスは貯金と投資にどう振り分ける?目標を達成しながら楽しむ考え方
削れないなら、収入を作る
生活満足度は削る必要ありません。
削れるところがないなら、副業や働き方の見直しで、未来へ回すお金を作ることも考えたいところです。(準備中)
50代には、若い頃にはなかった経験や仕事の力があります。
50代から資産形成を考えるときの固定費・ボーナス・収入の考え方は、こちらにまとめています。
50代からの資産形成は遅い?「今さらNISAしても意味ない」と感じる人へ
50代のNISAで失敗しないために|近く使うお金は投資しない
月10万円を目標にするのは、10年以上使わない老後資金の話です。
生活防衛資金、車、旅行、家電の買い替えなど、近く使うお金までNISAに入れる必要はありません。
すぐに使うお金は預金。
数年以内に使うお金は預金や個人向け国債。
10年以上使わないお金を投資信託で育てる。
お金の置き場所は、利回りではなく「いつ使うか」で決めます。
詳しい使い分けは、こちらをご覧ください。
お金の置き場所はどう決める?使う時期別に預金・国債・投資信託を使い分ける方法
生活防衛資金がまだ十分でない人は、NISAより先にこちらを確認してください。

まとめ|月1万円は始める額、月10万円は老後資金を作る目標額
月1万円を10年、年4%で運用できたと仮定すると約147万円。
月10万円なら、約1,473万円(+273万円)です。
50代は、月10万円を目標に、固定費・ボーナス・収入から積立額を作る。
まず知るべきなのは、「老後に2,000万円必要か」ではなく、自分はいくら足りないのか。
年金、退職金、今ある資産を引いて、準備すべき不足額を出します。
詳しい考え方は、老後資金あと1,200万円は本当に無理?年金と退職金を引いて考えるでまとめています。

未来の自分が、友達や家族と旅行に行く。
ランチを食べ、お茶を飲む。
お金がないからとやりたい事を諦めないために、今できることを積み重ねていけたら良いよね🙌
コメント