家計管理

家計管理

家族のライフプランシミュレーター|教育費・住宅ローン・老後資金をまとめて確認

家族の教育費、住宅ローン、生活費、NISA・iDeCo、年金、退職金をまとめて確認できる無料ライフプランシミュレーターです。年ごとの資産推移を見ながら、今の家計で足りるかを確認できます。
資産形成

使う予定のお金はどこに置く?普通預金・定期預金・個人向け国債の選び方

3〜5年後に家の頭金や車の買い替えで使う予定のお金はどこに置く?普通預金・定期預金・個人向け国債の選び方、固定3年・5年・変動10年の使い分けを解説します
資産形成

貯蓄は我慢じゃない|満足度を下げずにお金を残す考え方

貯蓄したいからと、食事や旅行など好きなことまで我慢する必要はありません。必要額を決めて先取り貯蓄し、満足度の低い固定費を見直す、お金を残すための考え方を紹介します。
家計管理

家計簿を毎日見なくてもお金が貯まった。最初にやった固定費の整え方

家計簿が続かない40代でも、お金を貯めて投資を続ける方法。毎日の細かな予算管理ではなく、住居費・保険・通信費などの固定費を整え、先取りで貯める家計管理を実体験で紹介します。
50代の資産形成

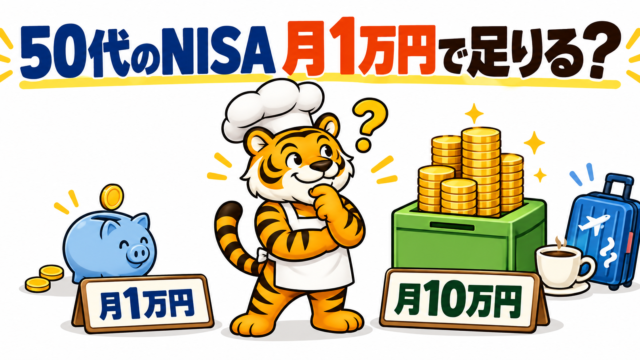
50代からNISAは月1万円で足りる?月10万円を10年積み立てる話

50代からNISAを始めるなら、月1万円の積立で老後資金は足りる?月10万円を10年間、年4%で運用した場合は約1,473万円。固定費・ボーナス・収入から積立額を作る考え方を解説します。
資産形成

ボーナスは貯金と投資にどう振り分ける?目標を達成しながら楽しむ考え方

ボーナスは何%を投資に回せばいい?先に年間の貯蓄目標を決め、使う時期に合わせて貯金と投資へ振り分ける考え方を解説。残った分を楽しみに使うから、貯蓄も人生の満足度も両立できます。
金融リテラシー

個人向け国債の金利が2%台へ。固定5年・100万円で税引後いくら?定期預金と比較

個人向け国債の2026年9月募集分は、固定5年で年2.24%。100万円を預けた場合の税引後利息、三菱UFJ銀行の普通預金との違い、インフレ対策として考える際の注意点を解説します。
資産形成

貯金を増やす仕組みの作り方|早く始めて長く続ける先取り貯蓄

20代から年間100万円の先取り貯蓄を10年続け、金利がほとんどない定期預金でも1,000万円を貯めた実例を紹介。年間目標を毎月分とボーナス分に分け、給料日に先取りする仕組みを解説します。
資産形成

お金の置き場所はどう決める?使う時期別に預金・国債・投資信託を使い分ける方法

お金の置き場所は、使う時期と目的に合わせて決めることが大切です。普通預金・定期預金・個人向け国債・投資信託の違いや、すぐ使うお金、5年以内に使うお金、10年以上使わないお金の管理方法をわかりやすく解説します。
資産形成

貯金を増やす仕組みとは?頑張らなくてもお金が貯まる方法を解説

貯金が続かない人向けに、先取り貯蓄、家計管理、固定費の見直し、ボーナスの振り分けなど、無理なくお金が貯まる仕組みの作り方をわかりやすく解説します。