家の頭金、車の買い替え、リフォーム費用など、3〜5年後を目安に使う予定のお金。
投資信託に入れるのは不安。
でも普通預金に置いたままでいいのか、定期預金や個人向け国債を選ぶべきか、迷う人も多いと思います。
今回は、数年後に使う予定資金を、普通預金・定期預金・個人向け国債でどう分けるかを考えます。
お金全体を「すぐ使うお金」「数年後に使うお金」「長く使わないお金」に分ける基本は、お金を貯める前に知っておきたいこと|お金の役割と置き場所を整理しようで解説しています。

使う予定のお金は、増やすより必要な日に使えることが先
3〜5年後に必要なお金は、相場が下がった時に回復を待てるとは限りません。
家を買う年、車を買い替える年に投資信託が下がっていたら、損をした状態でも売ることになります。
数年後に使う予定のお金は、金利の高さだけで選ばず、必要な日に減らさず使えることを優先します。
まずは使う目的・時期・金額を決める
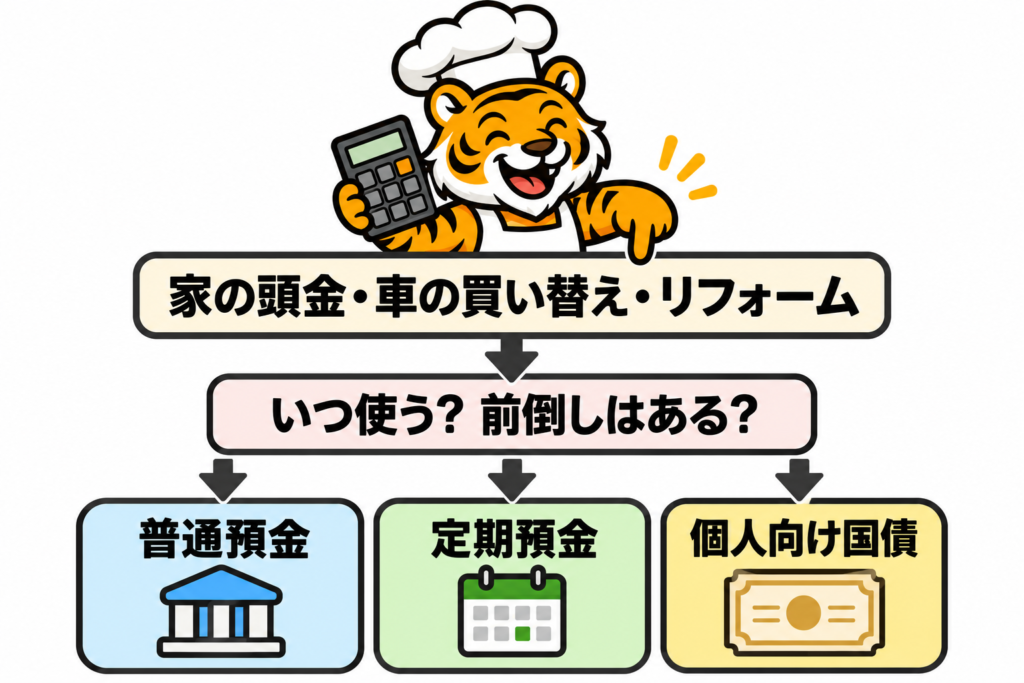
置き場所を決める前に、次の3つを整理します。
- 何のために使うお金か
- いつまでに必要か
- 予定より早く必要になる可能性があるか
たとえば、5年後に住宅購入を考えていても、良い物件が見つかれば予定が早まるかもしれません。
前倒しで必要になる可能性がある分は、普通預金に残しておく方が安心です。
普通預金が向くのは、予定が早まるかもしれないお金
普通預金は、必要な時にすぐ引き出せることが強みです。
- 車が急に壊れた時の買い替え費用
- 住宅購入の予定が早まった時の頭金
- リフォームの時期が読めない費用
こうしたお金は、無理に定期預金や国債へ移さなくて大丈夫です。
また、急な病気や収入減に備える生活防衛資金は、予定資金とは別に普通預金で確保しておきます。
詳しくは生活防衛資金を確保するで解説しています。

定期預金が向くのは、使う時期が決まっているお金
「3年後に車を買い替える」「5年後に頭金として使う」など、時期がある程度決まっているお金は、定期預金も選択肢です。
満期を予定に合わせやすく、普通預金より金利が高い商品もあります。
ただし、途中で解約した場合の金利や手続きは金融機関ごとに違います。
預ける前に、中途解約の条件を確認しておきましょう。
個人向け国債は3年・5年・10年のどれを選ぶ?
個人向け国債には、固定3年・固定5年・変動10年の3種類があります。
購入から1年間は原則として中途換金できません。
来年必要になるお金には向きませんが、少なくとも1年以上使わないと決められるお金なら、使う時期に合わせて選べます。
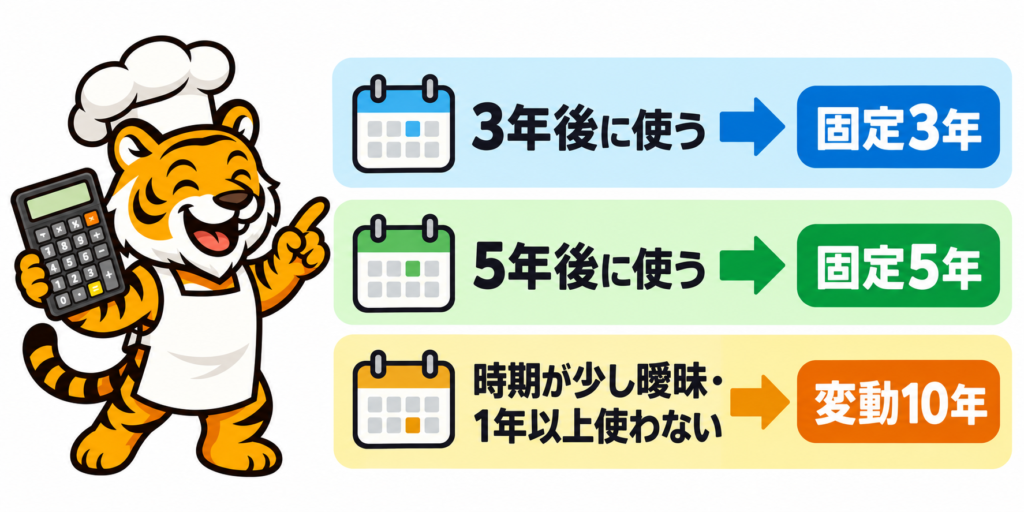
3年後に使うなら固定3年
車の買い替えなど、3年後に使う時期が決まっているお金に合わせやすい商品です。
5年後に使うなら固定5年
住宅購入の頭金など、5年後に使う時期と金額が見えているお金に向いています。
時期が少し曖昧なら変動10年
5年後に必ず全額を使うわけではないけれど、少なくとも1年以上は使わないお金なら、変動10年も選択肢です。
1年経過後は中途換金できますが、中途換金調整額が差し引かれます。
⚠️購入前に財務省の個人向け国債の商品概要で、最新のルールを確認してから購入してね。
個人向け国債と定期預金はどっちを選ぶ?
使う予定に合わせて選びます。
- 予定より早く使うかもしれない
普通預金 - 使う時期が決まっていて、満期を合わせたい
定期預金 - 1年以上使わず、3年後・5年後の予定に合わせたい
固定3年・固定5年の個人向け国債 - 使う時期が少し曖昧で、しばらく動かさない
変動10年の個人向け国債
「どちらが得か」ではなく、自分の予定にどちらが合うかで選ぶことが大切です。
家の頭金300万円なら、どう分ける?
たとえば、5年後の住宅購入に向けて頭金300万円を準備する場合。
- 普通預金100万円
購入時期が早まった時や急な出費に備える分 - 定期預金100万円
時期が見えている分 - 固定5年国債100万円
5年後まで使わないと決められる分
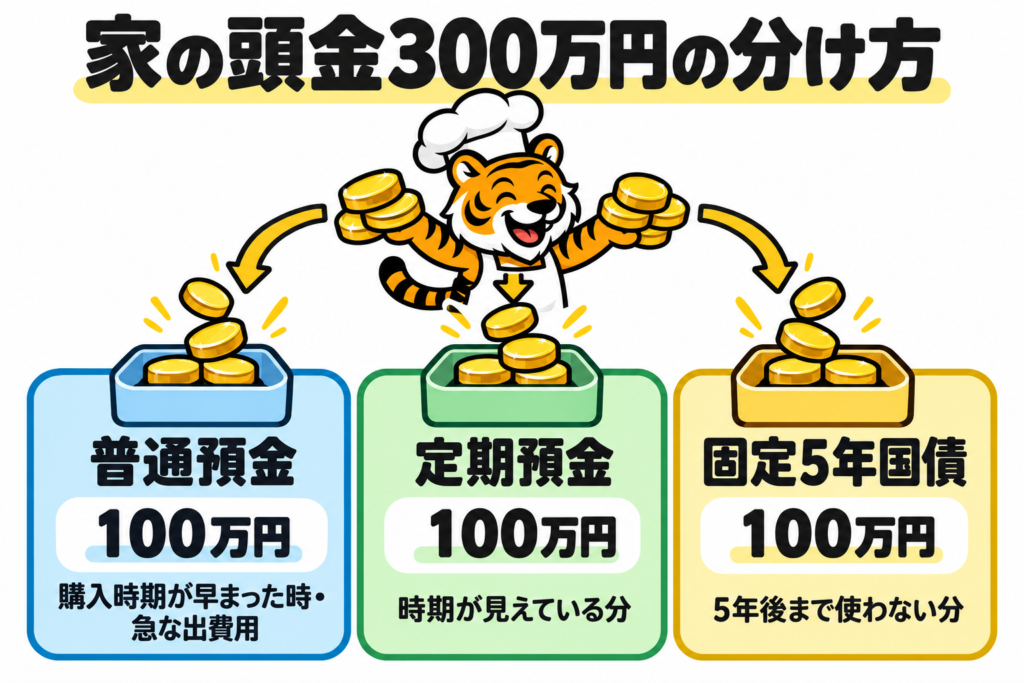
これはあくまで一例です。
購入時期が固まっていないなら普通預金を多めにする。5年後の予定が明確なら、定期預金や国債の割合を増やす。自分の予定に合わせて調整しましょう。
使う予定のお金をNISAや投資信託に置かない理由
NISAは、投資で得た利益が非課税になる制度です。
値下がりしない仕組みではありません。
3〜5年後に使う予定のお金まで投資信託に入れると、必要な時に相場が下がっている可能性があります。
NISAで運用するのは、値下がりしても慌てて使う必要がない、もっと長い時間をかけられるお金です。
NISAの仕組みから確認したい方は、新NISAとは?初心者向けに仕組みと始め方をわかりやすく解説をご覧ください。
まとめ|3〜5年後に使うお金は、必要な日に使える場所を選ぶ
数年後に使う予定のお金は、増やすことよりも、必要な日に減らさず使えることが大切です。
- 前倒しで必要になるかもしれない分は普通預金
- 使う時期が決まっている分は定期預金
- 1年以上使わず、時期に合わせて選べる分は個人向け国債
お金の置き場所は、金利の高さだけでは決まりません。
何のために、いつ使うお金なのか。
予定から逆算して、普通預金・定期預金・個人向け国債を使い分けていきましょう。


コメント