「貯蓄したいのに、気づくと給料が残っていない」
そんなとき、食費も趣味も旅行も、全部を削らなければいけないと思うかもしれません。
でも、私はそれが正解だとは思いません。
自分を喜ばせてくれるお金まで減らしてしまうと、毎日がつまらなくなります。
節約そのものが好きな人以外は、我慢だけで続ける資産形成は苦しいはずです。
大切なのは、先に未来の自分に必要なお金を確保して、残ったお金を今の自分が満足できることに使うこと。
生活の全部を我慢するのではなく、お金の振り分け方を整えればいいのです。
我慢だけの貯蓄が続きにくい理由
貯蓄を始めようと思うと、まず食費を減らす、服を買わない、外出しない……と考えがちです。
もちろん、短期間で目的のお金をつくるために支出を絞る時期はあります。
でも、それが何年も続く前提だと、反動で使ってしまったり、「貯めること」が嫌になったりします。
お金を使うこと自体が悪いのではありません。
好きな食事、旅行、趣味、家で心地よく過ごすためのもの。
自分にとって満足度が高い支出は、毎日の生活を豊かにしてくれます。
削るべきなのは、使っていても満足度が低いお金です。
まずは、未来の自分にいくら必要かを決める
先取り貯蓄を始める前に、考えたいのは「毎月いくら貯めるか」ではありません。
先に決めるのは、いつまでに、いくら必要なのかです。
老後の生活費、働き方を変えたい時期、住宅費、旅行や趣味に使いたいお金。
人によって必要な金額も、目指す時期も違います。
必要額がわからないまま「とりあえず余ったら貯めよう」としても、生活費や欲しいものにお金が流れて、なかなか残りません。
逆に、将来必要になりそうな金額が見えると、今の自分が毎月いくら積み立てればいいのかも見えてきます。
まずは、ライフプランシートで必要な資産額と毎月の積立額を整理するところから始めてみてください。

完璧な数字を出す必要はありません。
現時点のざっくりした計算で大丈夫です。
あとから生活や収入が変われば、何度でも調整できます。
必要な貯蓄額を、給料日に先取りする
必要な資産額から逆算して、毎月の貯蓄額・投資額が決まったら、給料日に先取りします。
残ったお金を貯蓄するのではなく、先に未来の自分の分を別にしてしまう。
これができると、「今月はいくら残せるかな」と毎月悩まなくて済みます。
自分で毎回判断しなくてもいい仕組みにしておくと、貯蓄は意志の強さではなく、生活の一部になります。
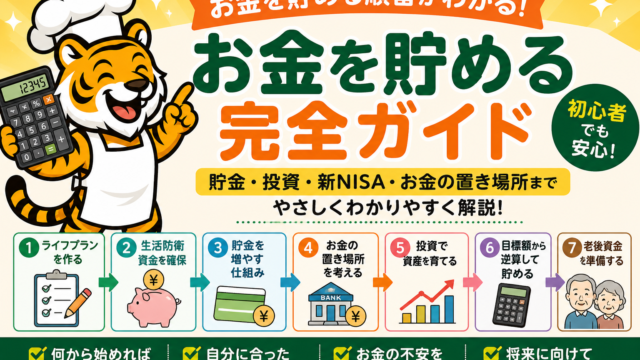
貯蓄や投資を始める順番、現金と投資のお金をどう分けるかは、お金を貯める方法の完全ガイドにまとめています。

先取りした後のお金は、好きなことに使っていい
先取り分を確保できたら、残りのお金は使っていいお金です。
ここで大事なのは、なんとなく使うのではなく、自分の満足度が高いところに使うことです。
たとえば私は、食べることや旅行にはお金を使いたいタイプです。
毎日の食事や、夫婦で出かける時間は、使った金額以上に生活の満足度を上げてくれます。
一方で、人に見せるためだけの買い物や、なんとなく続けているサービスには、あまり価値を感じません。
同じ1万円でも、満足度は人によってまったく違います。
- 好きな人との旅行に使う1万円
- 毎日を楽にしてくれる家電に使う1万円
- ほとんど使っていないサブスクに払う1万円
- 内容をよくわからないまま入っている保険に払う1万円
全部同じ1万円ですが、生活に残るものは違います。
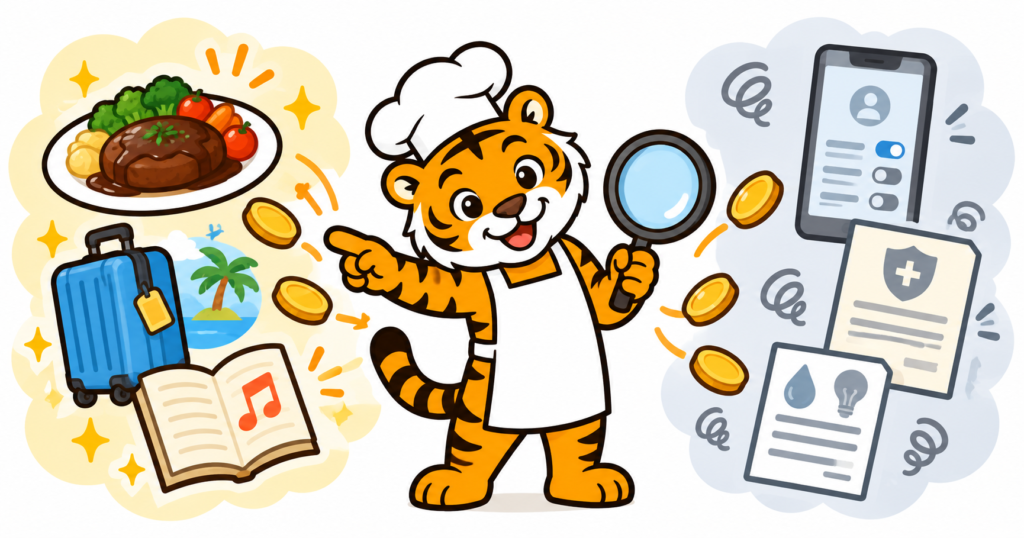
私は、食費・旅行・趣味などを一律に削る気はありません。
自分が「これには使いたい」と思えるものは、先取り後のお金から気持ちよく使っていいと思います。
削るのは、満足度が低いのに払い続けている固定費
貯蓄額を増やしたいなら、最初に見直したいのは固定費です。
固定費は一度下げれば、毎月がんばらなくても支出が減ります。
見直しやすいのは、たとえばこんなものです。
- ほとんど見ていない動画・音楽・アプリのサブスク
- 内容を説明できない保険
- 使っていない有料サービス
- 料金プランを放置しているスマホや通信費
- 惰性で払い続けている会費や定期購入
ただし、家や車も「固定費だから削るべき」とは限りません。
家が自分にとって心地よい場所で、車が生活や楽しさを支えているなら、その支出は満足度の高いお金です。
削るかどうかは金額だけではなく、払っている価値があるかで決めればいいと思います。
固定費をどう洗い出して、どこから整えるかは、家計簿を毎日見なくてもお金が貯まった、固定費の整え方で詳しく紹介しています。
全部を節約するのではなく、全部を高くしない
貯蓄したいのにお金が残らない場合、生活全体が少しずつ高くなっていることがあります。
家、車、持ち物、外食、服、サービス。
ひとつひとつは「これくらいなら」と思っても、全部を高くすると、収入が増えてもお金は残りにくくなります。
だからといって、何も買わない生活にする必要はありません。
自分にとって大事なものは残す。
その代わり、優先度が低いもの、満足度が低いのに払い続けているものは整える。
これだけで、お金の使い方にメリハリがつきます。
今も楽しみ、未来も安心できるお金の使い方へ
貯蓄は、今の生活を小さくするためにするものではありません。
未来の不安を減らしながら、今も自分らしく暮らすためのものです。
まずは今の支出を知る。
次に、いつまでにいくら必要かを考える。
毎月の必要額が決まったら、給料日に先取りする。
そして残りのお金は、満足度の高いことに使う。
増やしたい貯蓄額は、低い満足度の固定費からつくる。
先に未来の自分の分を確保して、残りを今の自分が喜ぶことに使う。
この順番なら、我慢だけに頼らず、今も未来も大切にできると思います。
コメント