投資にはリスクがあります。
株価が上がれば利益が出るし、下がれば損失が出る。それは投資信託でも個別株でも同じです。
では、「信用取引」という言葉を聞いたことはありますか?
実は私の知り合いにも、信用取引で借金を作ってしまった人がいます。
もちろん、信用取引で利益を上げている人もいます。
信用取引そのものが悪いわけではありません。
ただ、信用取引には、普通に株を買う現物取引とは違う仕組みとリスクがあります。
大きな利益を狙えるということは、大きな損失を出す可能性もあるということ。
明日の株価がどうなるかなんて、誰にもわかりません。
今回は信用取引の仕組みから、追証、借金、金利、返済期限まで、初心者向けに解説します。
信用取引をするかどうかを決める前に、まずはどんな取引なのかを知っておきましょう。
信用取引とは?お金や株を借りて売買する仕組み
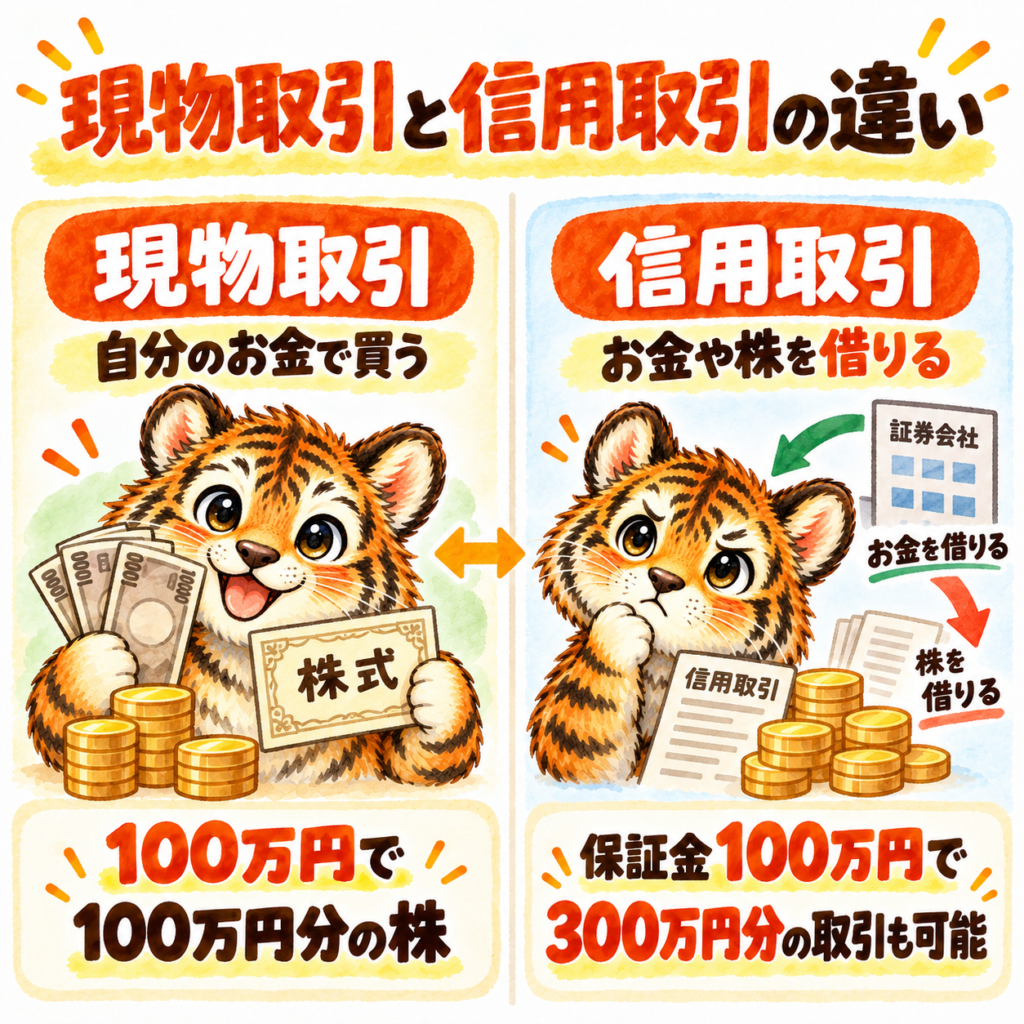
信用取引とは、証券会社に保証金を預けて、お金や株を借りて売買する取引です。
通常の株式投資では、自分のお金で株を買います。
ところが信用取引では、自分が持っているお金以上の金額で取引できます。
信用買いと信用売り(空売り)の違い
信用取引には、大きく分けて2つの方法があります。
| 取引方法 | 借りるもの | 基本的な仕組み |
|---|---|---|
| 信用買い | お金 | お金を借りて株を購入する |
| 信用売り | 株 | 株を借りて売却し、後で買い戻すなどして返済する |
信用買いは、株価が上がれば利益を得られます。
一方、信用売り(空売り)は、株を先に売り、値下がりしたところで買い戻せば、その差額が利益になります。
つまり、信用取引では株価の上昇だけでなく、下落を予想した取引もできるのです。
ただし、予想と反対に株価が動けば損失になります。
信用売りの場合、株価の上昇には理論上の上限がないため、損失額にも理論上の上限がありません。
自分の資金以上の取引ができる理由
信用取引では、原則として取引金額の30%以上の委託保証金が必要です。
例えば、100万円を保証金として預けた場合、通常の条件なら約300万円分の株式を取引できます。
自分の資金の何倍もの金額で取引することを「レバレッジをかける」といいます。
ただし、実際の取引には最低保証金30万円などの条件があり、銘柄や証券会社によって必要な保証金が異なる場合があります。
通常の株式投資について詳しく知りたい方は、こちらの記事も参考にしてください。
信用取引は大きく儲かる可能性も、大きく損する可能性もある
信用取引の特徴は、利益も損失も大きくなることです。
株価が上がったときだけを考えると、とても魅力的に見えるかもしれません。
では、実際に数字で比較してみましょう。
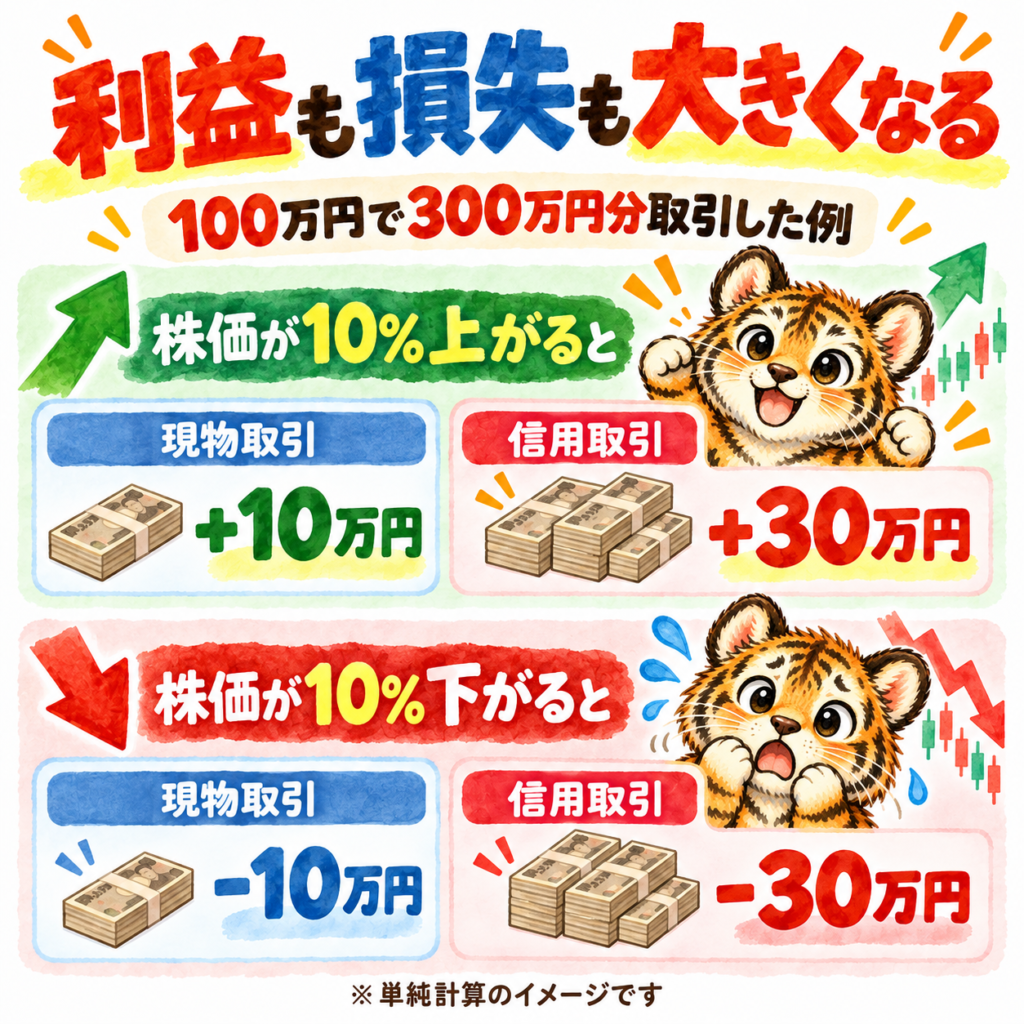
100万円で300万円の取引をしたらどうなる?
自己資金100万円を使って、現物取引と信用買いをした場合を比較します。
現物取引では100万円分、信用取引では300万円分の株を購入したと仮定します。
| 株価の変化 | 現物取引100万円 | 信用取引300万円 |
|---|---|---|
| 10%上昇 | +10万円 | +30万円 |
| 10%下落 | −10万円 | −30万円 |
| 40%下落 | −40万円 | −120万円 |
※手数料、金利、税金、途中の追証や強制決済を考慮しない単純計算です。実際には40%下落する前に追証や強制決済が発生する可能性があります。
株価が10%上昇すれば、現物取引の利益は10万円ですが、信用取引なら30万円です。
ところが、10%下落した場合はどうでしょう。
現物取引の損失は10万円ですが、信用取引では30万円になります。
そして、300万円分の株が40%下落すると、計算上の損失は120万円。
最初に用意した100万円を超えてしまいます。
明日の株価は誰にもわからない
株価が上がると予想して買ったとしても、必ず上がるとは限りません。
業績が良い会社でも株価が下がることはあります。
予想していなかったニュースや世界情勢によって、相場が急変することもあります。
信用取引で利益を上げる人もいれば、損失を出す人もいる。
利益を大きくできる仕組みは、損失も大きくする仕組みです。
儲かる可能性と損をする可能性は、表裏一体なのです。
信用取引で借金ができるのはなぜ?
信用取引では、株価の予想を外したときに、預けていた保証金以上の損失が発生する場合があります。
ここが、自己資金だけで行う現物取引との大きな違いです。
預けた保証金以上の損失が出ることがある
先ほどの例で考えてみましょう。
100万円を保証金にして、300万円分の株を信用買いしたとします。
仮に300万円分の株を購入するために200万円を借りていた場合、株価が40%下がると株の価値は180万円になります。
借りた200万円を返すには、20万円足りません。
つまり、元手100万円を失うだけでは済まない可能性があるのです。
実際には保証金の維持率が下がる途中で追証や強制決済が発生することがあります。
ただし、強制決済になったからといって、損失が保証金の範囲内に収まるとは限りません。
急激な株価変動などで、決済後にも不足金が残る場合があります。
追証とは?追加でお金が必要になる仕組み
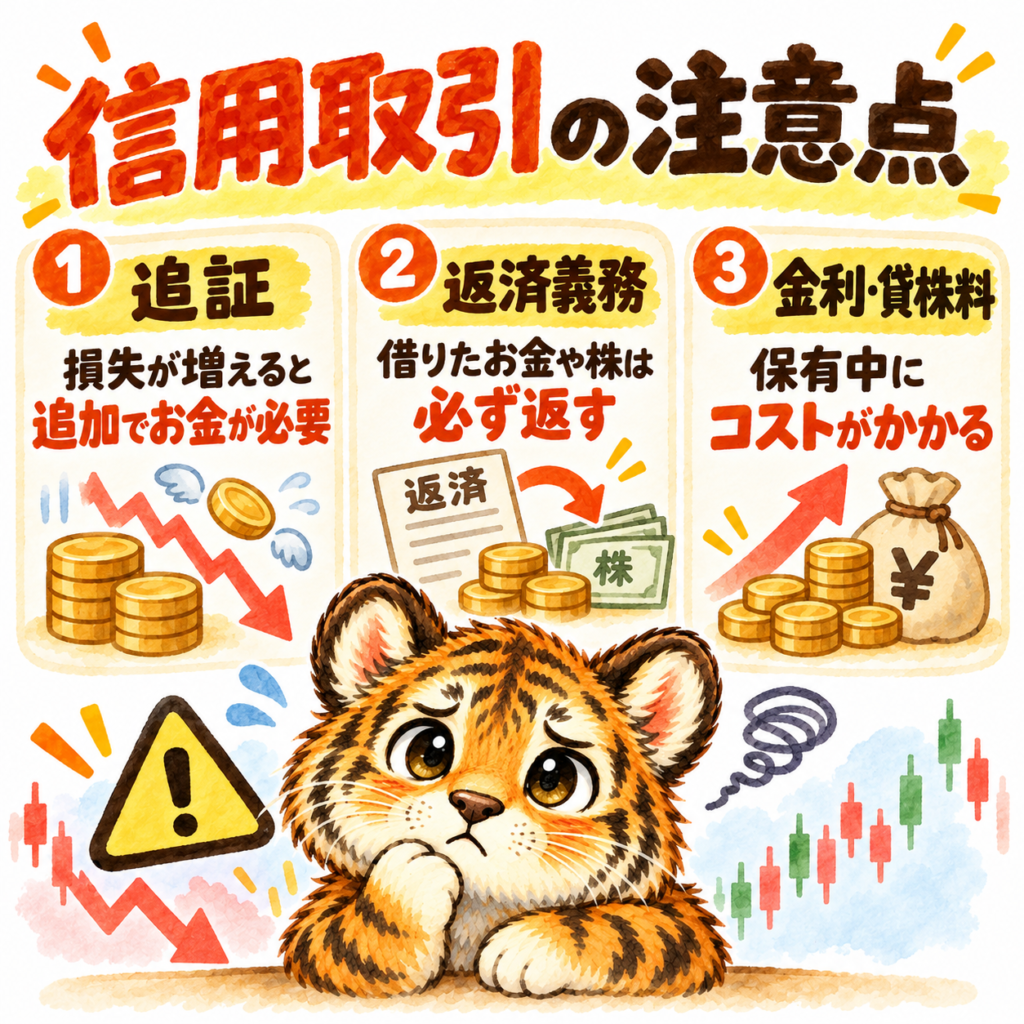
信用取引で覚えておきたい言葉が「追証(おいしょう)」です。
追証とは、追加保証金のこと。
株価が予想と反対に動いて損失が増え、保証金が一定の水準を下回ると、証券会社から追加の保証金を求められる場合があります。
例えば、100万円を保証金として取引を始めたとしても、その100万円だけで最後まで取引を続けられるとは限りません。
追証を期限までに差し入れられなければ、証券会社によって保有中の建玉が強制的に決済される場合があります。
しかも、追証は損失を帳消しにするためのお金ではありません。
取引を続けるために不足した担保を補うものです。
損失が出ても借りたものは返さなければならない
信用取引は、そもそもお金や株を借りる取引です。
信用買いで借りたお金も、信用売りで借りた株も、決められた方法で返済する必要があります。
株価が思いどおりに動かなかったからといって、返済義務がなくなるわけではありません。
そして、決済しても損失を精算しきれず、不足金が残れば追加の支払いが必要になります。
利益を狙うための取引で、借金を抱える可能性がある。
これは信用取引を始める前に、必ず理解しておきたいことです。
信用取引には金利や返済期限もある
信用取引では、株価の値動き以外にも気をつけたいことがあります。
それが、借りるための費用と返済期限です。
お金を借りれば金利、株を借りれば貸株料がかかる
信用買いでは、証券会社からお金を借りるため、金利がかかります。
信用売りでは株を借りるため、貸株料がかかります。
さらに、制度信用取引の信用売りでは、株の需給によって「逆日歩(ぎゃくひぶ)」という追加費用が発生する場合もあります。
例えば、300万円を信用買いし、金利が年3%だったと仮定します。
30日間保有すると、金利の単純計算は約7,400円です。
株価が動かず、売買による利益がゼロだったとしても、借りている間の費用はかかります。
つまり、信用取引では株価の予想だけでなく、保有期間中にどれだけ費用がかかるのかも考えなければなりません。
※年3%は計算用の仮定です。実際の金利や手数料、計算日数は証券会社・取引条件によって異なります。
株価が戻るまで待てない場合もある
現物取引なら、余裕資金で購入した株を長期間保有するという選択ができます。
もちろん、その間にも株価が下がり続ける可能性はあります。
一方、信用取引では返済期限が決められている場合があります。
制度信用取引の返済期限は最長6か月です。
一般信用取引は証券会社との取り決めによって異なり、返済期限が無期限のタイプもあります。
ただし、無期限であっても、追証や証券会社による返済期限の変更などによって、希望どおり保有を続けられない場合があります。
「今は下がっているけれど、いつか戻るかもしれない」
そう思っても、待てないことがあるのです。
信用取引は危険?大切なのは自分のリスク許容度
ここまで読むと、信用取引は危険なものだと感じるかもしれません。
確かに、信用取引には現物取引とは異なるリスクがあります。
でも、信用取引をすること自体が悪いわけではありません。
信用取引で成功する人もいる
信用取引を活用して、利益を上げている人もいます。
信用売りを使って株価の下落に備えたり、保有している株の値下がりリスクを抑えたりする使い方もあります。
信用取引には、現物取引にはない選択肢があるのです。
ただし、取引の選択肢が増えることと、利益が保証されることは別の話です。
投資経験も、保有資産も、リスク許容度も、人によって違います。
誰かにとって利用価値のある取引が、すべての人に向いているとは限りません。
予想が外れたときの損失を受け入れられるか
大切なのは、利益が出た場合だけを考えないことです。
予想が外れて株価が大きく下がったらどうするのか。
追加の保証金を求められたら、対応できるのか。
保証金以上の損失が出た場合、生活に影響はないのか。
そして、返済期限や取引コストまで理解しているのか。
信用取引を始めるなら、こうした点も考える必要があります。
どこまでのリスクを引き受けられるかは、人それぞれです。
自分の投資スタイルについて考えてみたい方には、7つの質問で関心の傾向をチェックできる診断ツールも用意しています。
▶ 投資信託と個別株どっち向き?7つの質問で投資スタイル診断
※こちらは投資への関心を整理するための診断で、信用取引の適性やリスク許容度を判定するものではありません。
まとめ|信用取引をするかどうかは自分で判断する
信用取引は、証券会社からお金や株を借りて売買する仕組みです。
自分の資金以上の取引ができ、株価が予想どおりに動けば大きな利益を得られる可能性があります。
一方で、予想を外せば大きな損失が発生する可能性もあります。
保証金以上の損失、追証、金利や貸株料、返済期限。
こうした仕組みを知らずに取引することは避けたいものです。
投資にはリスクがあります。
そして、どこまでリスクを取るのかは自分で決めること。
信用取引で成功している人がいるから、自分も成功するとは限りません。
反対に、誰かが失敗したからといって、すべての人が失敗するわけでもありません。
明日の株価がどうなるかなんて、誰にもわかりません。
だからこそ、大きく儲かったときのことだけでなく、予想が外れたときのことまで考えてほしいのです。
自分の資産をどこまでリスクにさらせるのか。
万が一、大きな損失が出ても生活を守れるのか。
信用取引をするかどうかを決めるのは、ほかの誰でもなく自分自身です。
投資は信用取引をしなくてもできます。
これから投資を始める方は、NISA・投資信託・個別株の基本から順番に学んでみてください。
▶ 投資初心者ガイド|NISA・投資信託・個別株の基本をわかりやすく解説

参考資料
※本記事は信用取引の基本的な仕組みを説明するものであり、特定の取引を推奨するものではありません。取引条件は証券会社や銘柄によって異なります。

コメント