大学資金の積立シミュレーション|月1万・2万円でいくら貯まる?NISAと現金を比較
 シュミレーター
大学資金はいくら必要?
今から毎月いくら積み立てればいい?
お子さんの学年と進学先を選んで、さっそく試してみてください。
月2万円から2万5,000円に増やしたら?
積立額を動かすだけで、大学入学時に準備できる金額が変わります。
現金とNISAの違いも比較できます。
教育資金シミュレーター
大学入学までに、いくら準備できる?
積立額を動かしながら、現金とNISAの違いを比べてみましょう。
1.進学先と入学までの期間
2.毎月いくら積み立てる?
すでに準備している教育資金・学資保険を入力する(任意)
学資保険は入学までに受け取る予定額のみ入力してください。
入学後の給付金は含めません。
児童手当から積み立てる分は毎月の積立額に含め、
二重計上を避けてください。
3.大学費用と積立結果を比較
選んだ進学先の費用と、大学入学までに
準備できる教育資金を比較します。
現金で積み立てた場合
大学入学時の準備額
—
—
これからの積立元本:
—
卒業までの資金状況
—
—
NISAで積み立てた場合(想定)
大学入学時の準備額
—
—
毎月の積立分の想定運用益:
—
卒業までの資金状況
—
—
「卒業までの資金状況」は、進学から卒業までの費用目安と
大学・専門学校入学時の準備額を比較したものです。
入学時に全額用意する必要があるという意味ではありません。
進学後の収入から支払う費用も含まれます。
—
準備できる金額が増えれば、
入学時や在学中の家計負担を軽くできます。
奨学金を利用する場合も、
借入額を減らせる可能性があります。
計算上の注意
積立期間は日本時間の現在年月から
入学予定年の4月までの月数で計算しています。
毎月末に積み立て、入学直前の3月末までを対象とします。
4月入学・現役進学を前提としています。
未就学児は選択した年齢相当で入学年度を概算します。
実際の生年月日や入学年度によって異なる場合があります。
NISAは毎月末に積み立て、
想定年利で複利運用した場合の大学入学時の評価額です。
現在のNISA等の評価額は、現金積立・NISA積立の
両方で同じ利回りで運用する前提です。
投資には元本割れの可能性があり、
運用成果は保証されません。
大学入学が近づいたら、
必要資金の現金化も検討してください。
学費上昇率は仮定です。
奨学金や授業料減免、個別の大学の費用、
その他の諸費用をすべて反映するものではありません。
参考資料:
文部科学省
の大学納付金関係資料、
JASSO 令和6年度学生生活調査
。
一人暮らしの追加費用は年間約54万円の概算です。
専門学校は選択式の予算、
私立薬学系は参考概算を使用しています。
実際の学費は進学先の募集要項で確認してください。
大学の学費はいくら必要?国公立・私立の違い
大学の学費は、国立・公立・私立、さらに学部によって大きく異なります。
入学金や授業料だけでなく、一人暮らしをする場合には住居費なども必要です。
まだ志望校が決まっていなくても、シミュレーターで「国立大学なら?」「私立理系なら?」と条件を変えてみてください。
大学の学費だけでなく、住宅費や老後資金も含めた家計全体を確認したい方は、ライフプランシミュレーターも使ってみてください。
お金を貯める目的は何?貯金が必要な理由と目標の決め方
ライフプランシートを無料で作成できます。旅行・車・マイホーム・教育費・老後資金・FIREなど、将来必要なお金を整理し、毎月いくら積み立てればよいか簡単にシミュレーションできます。
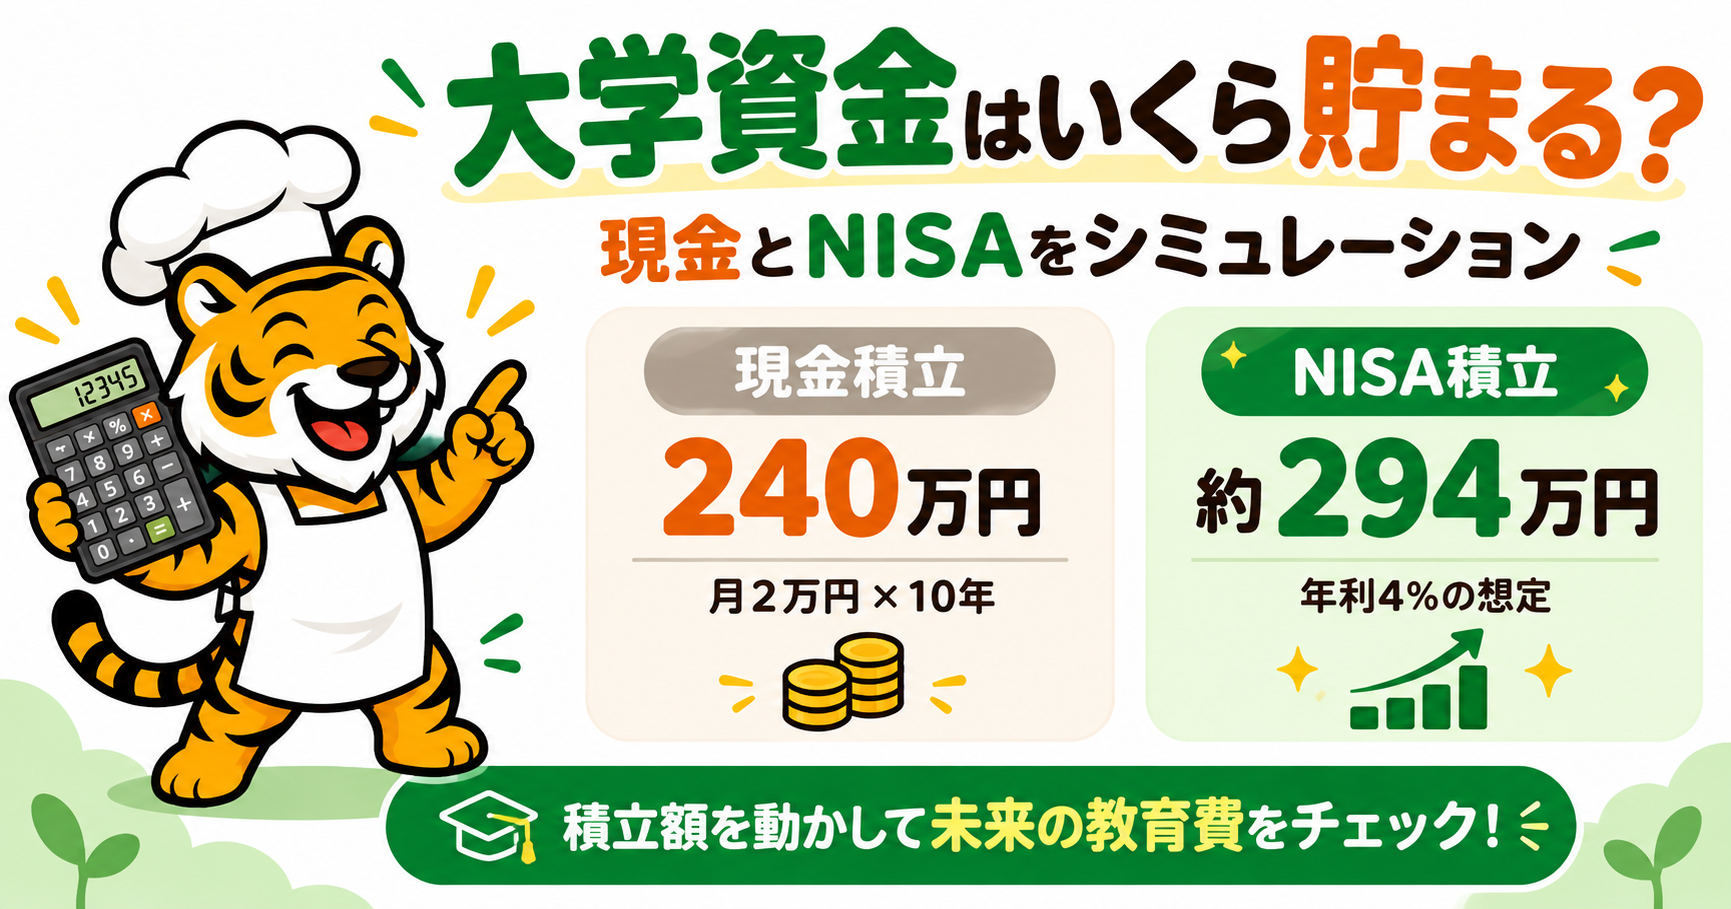
大学資金は月1万円・2万円の積立でいくら貯まる?
例えば、大学入学まで10年ある場合。
| 毎月の積立額 | 現金で積立 | NISAで積立(年率4%想定) |
|---|
| 1万円 | 120万円 | 約147万円 |
| 2万円 | 240万円 | 約294万円 |
| 3万円 | 360万円 | 約441万円 |
※毎月末に積み立て、年率4%で運用できたと仮定した概算です。
将来の運用成果を保証するものではありません。
同じ月2万円でも、お金の置き場所によって大学入学時の準備額に差が出る可能性があります。
毎月あと5,000円増やしたらどうなる?
シミュレーターなら、積立額を何度でも変えて試せます。
まずは今の家計で続けられる金額を探してみてください。
子どもNISAで大学資金を積み立てるメリットと注意点
子どもNISA(未成年向けNISA)は、子どもの将来に向けた資産形成に活用できる制度です。
NISAのメリットは、運用で得た利益が非課税になること。
長く積み立てるほど、複利の効果も期待できます。
ただし、投資は元本保証ではありません。
大学入学が近づいた時期に相場が下落する可能性もあるため、必要になる時期を考えて現金を確保することも大切です。
NISAの仕組みや始め方を知りたい方は、「NISAとは?仕組みと始め方」の記事も参考にしてください。
新NISAとは?初心者向けに仕組みと始め方をわかりやすく解説
「NISAを始めた方がいいと聞くけれど、そもそもNISAが何なのか分からない」そんな人は多いのではないでしょうか。NISAを銀行や証券会社が販売している金融商品だと思っている人もいますが、NISAは商品ではありません。投資で得た利益に税金が…
教育資金を準備すれば奨学金の借入額を減らせる?
大学費用のすべてを入学前に貯める必要はありません。
大学進学後も、毎月の収入から学費を支払うことはできます。
それでも、入学時にまとまった教育資金があれば、家計の負担は軽くなります。
奨学金が必要になった場合も、事前に準備した金額によって借入額を減らせる可能性があります。
月1万円でも2万円でも、今から始めることに意味があります。
そして、余裕ができたら月5,000円だけ増やしてみる。
積立資金をどう確保するか悩んでいる方は、お金の貯め方ガイドも参考にしてください。
お金を貯める方法を完全解説|貯金・新NISA・投資・お金の置き場所ガイド
お金を貯める方法を初心者向けにわかりやすく解説。ライフプランの作り方、生活防衛資金、貯金、銀行、お金の置き場所、新NISA、投資まで、お金を貯めるために必要な知識を順番に学べる完全ガイドです。
月3万円は難しくても、2万円ならどうだろう。
2万円が厳しければ、1万円でもいい。
そして、もう少し余裕ができたら5,000円増やしてみる。
シミュレーターの数字を動かして、「これなら続けられそう」と思える金額は見つかった?
大学費用を全部準備するのが無理でも。
10年後、あのとき月1万円でも積み立てておいてよかった。
そう思える日が来たらいいね。

コメント