「富裕層」と聞くと、どんな人を想像しますか?
年収数千万円の会社経営者。
大企業の役員。
親から大きな資産を相続した人。
少なくとも、普通に会社員として働いている自分には関係のない世界だと思っていました。
ところが「富裕層って、そもそもいくら持っている人なんだろう?」と調べていくと、少し見え方が変わってきました。
さらに最近は、普通の会社員として働きながら資産形成を続け、気がつけば富裕層になっていた「いつの間にか富裕層」と呼ばれる人たちも登場しています。
宝くじが当たったわけでもない。
突然ものすごく給料が上がったわけでもない。
長い時間をかけて貯めて、投資して、運用を続けた結果です。
1億円と聞けばやっぱり遠い。
でも、夫婦2人の世帯資産として考えてみると、意外と「絶対無理」とも言い切れない数字でした。
富裕層はいくらから?NRIの基準では純金融資産1億円以上
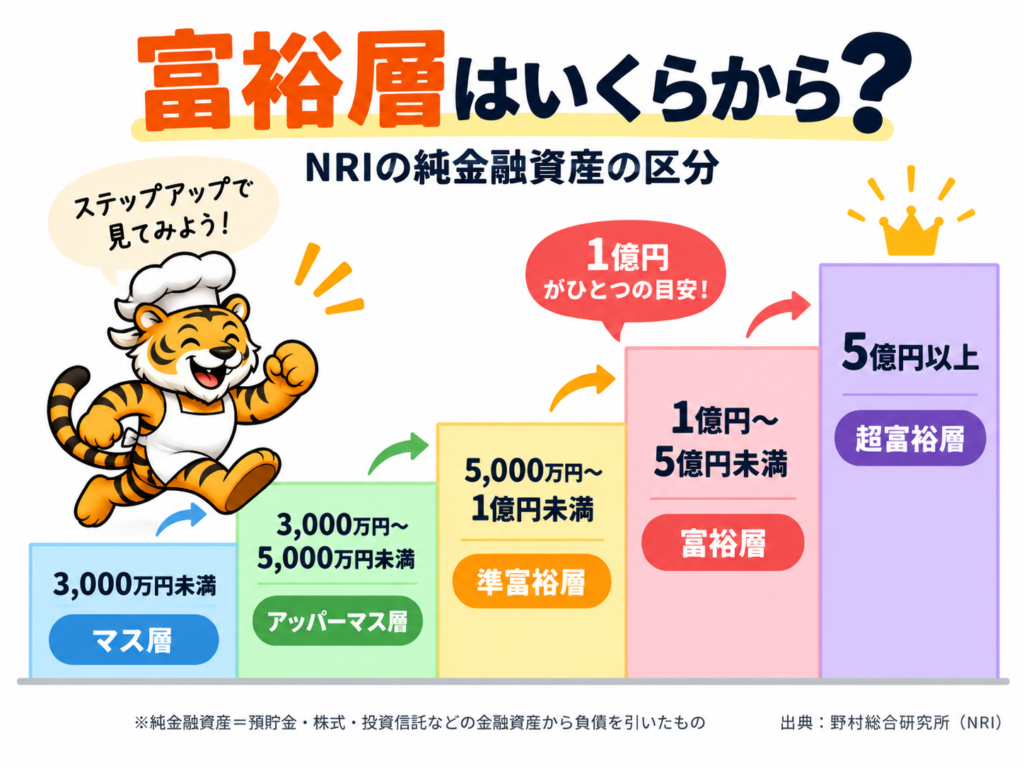
野村総合研究所(NRI)では、世帯が保有する預貯金・株式・債券・投資信託などの金融資産から負債を差し引いた「純金融資産保有額」で世帯を5つに分類しています。
| 純金融資産 | 区分 |
|---|---|
| 3,000万円未満 | マス層 |
| 3,000万円以上5,000万円未満 | アッパーマス層 |
| 5,000万円以上1億円未満 | 準富裕層 |
| 1億円以上5億円未満 | 富裕層 |
| 5億円以上 | 超富裕層 |
つまり、NRIの区分で「富裕層」と呼ばれるのは純金融資産1億円以上の世帯です。
2023年時点では、富裕層と超富裕層を合わせて165.3万世帯。
2021年の148.5万世帯から11.3%増えています。

それでも1億円。
やっぱり簡単な金額じゃないよね😱。
お金持ちはいくらから?5,000万円で準富裕層、1億円で富裕層
「5,000万円持っていたら十分お金持ちじゃない?」
そう感じる人も多いと思います。
実際、5,000万円以上1億円未満になるとNRIでは「準富裕層」。
3,000万円を超えれば「アッパーマス層」です。
ただ、「富裕層」という名前が付くのは1億円から。
ここだけを見ると、
「普通の会社員には無理だな」
と思ってしまいます。
私も1人で1億円を作る計算をしてみました。
若い頃から毎月何万円も積み立てて、何十年も運用する。
それでも1億円は遠い。
「いつの間にか」と言うわりには、全然いつの間にかじゃない😂。
1人で1億円は遠い。でも夫婦なら見え方が変わる
ところが、ここで一つ大事なことに気がつきました。
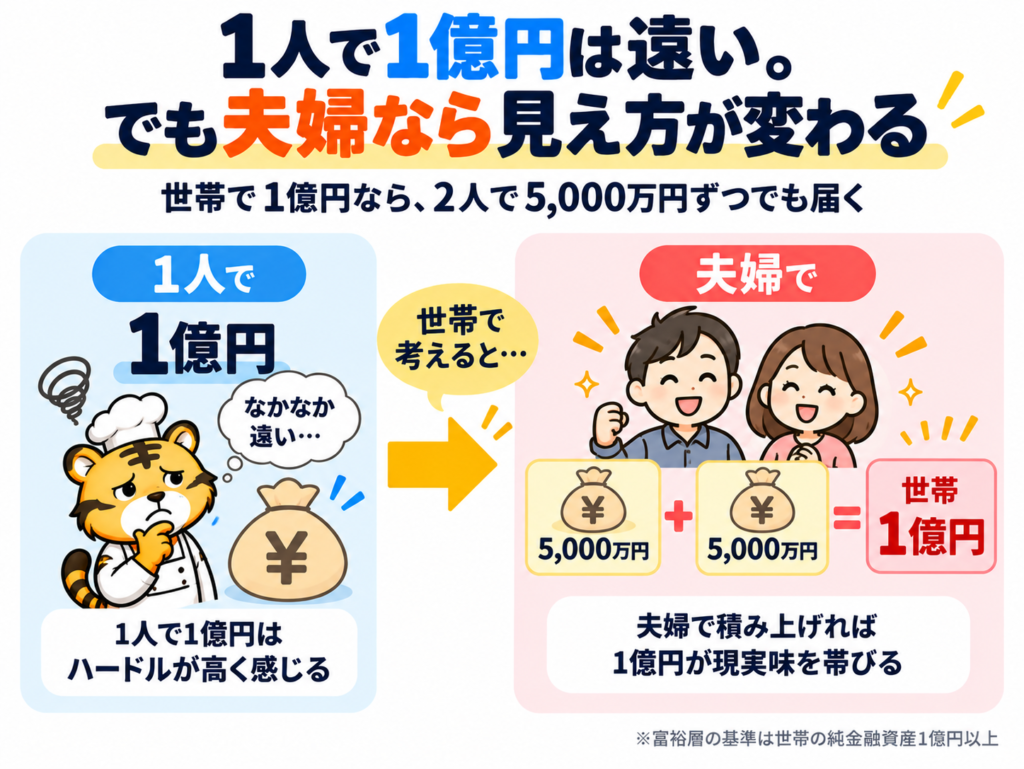
NRIが見ているのは個人資産ではなく世帯の純金融資産です。
夫婦2人なら、2人合わせて1億円で富裕層。
単純に半分ずつなら、
夫5,000万円+妻5,000万円=世帯1億円
です。
もちろん実際にきれいに半分ずつ持つ必要はありません。
片方が6,000万円、もう片方が4,000万円でも合計は1億円。
「1人で1億円」と考えていたときより、急に現実味が出てきませんか?
簡単ではない。
でも、共働きで長く働きながら2人で資産形成を続けるなら、絶対に届かない数字とも言えなくなってきます。
平均年収の会社員でも富裕層を目指せる理由
富裕層になるために、必ずしも最初から高収入である必要はありません。
大切なのは、収入の一部を残し続けられる家計を作ることです。
収入が増えても生活費まで同じ勢いで増やしてしまえば、お金は残りません。
逆に、収入の範囲で暮らしながら一定額を貯め、それを長期間投資に回していけば、少しずつ運用する元本が大きくなっていきます。
資産形成の最初は、自分が働いてお金を入れる力が中心です。
でも運用資産が大きくなってくると、今度は資産そのものの値動きが大きくなっていきます。
まず家計から投資に回せるお金を作るところから考えたい人は、
お金を貯める方法を完全解説|貯金・新NISA・投資・お金の置き場所ガイド
も参考にしてみてください。

普通の会社員にも増えている「いつの間にか富裕層」とは
NRIは、近年の株式相場の上昇によって運用資産が増え、富裕層になった人たちを「いつの間にか富裕層」と呼んでいます。
特徴的なのは、その中に40代後半から50代の一般会社員が多く見られることです。
従業員持株会、確定拠出年金、NISAなどを利用して資産形成を続け、運用資産が1億円を超えたケースがあるとされています。
しかも金融資産が増えたからといって、突然派手な生活を始めるわけではありません。
給与収入の範囲で、それまでと大きく変わらない生活を続けている人も多いそうです。
もしかしたら、会社で隣に座っている人。
同じ食堂で昼ごはんを食べている人。
「最近なんでも高くなったなあ」と話している人。
そんな人が実は富裕層かもしれません。
昔の「見るからにお金持ち」というイメージとは、少し違う富裕層が増えているようです。
会社員が貯金だけで1億円を作るのはかなり難しい
ただし、
「普通の会社員でも富裕層になれるなら、とにかく貯金すればいい」
というほど簡単ではありません。
年間100万円を30年間貯めても、
100万円×30年=3,000万円
です。
年間200万円でも、
200万円×30年=6,000万円
1億円には届きません。
平均的な収入の会社員が、貯金だけで1億円を作ろうとするとかなり大変です。
だから「いつの間にか富裕層」の話で重要なのは、
貯めたこと+長く運用したこと
だと思います。
投資で一発当てる話ではありません。
貯めたお金を市場に置き、長い時間をかけて育てていく。
NISAはそのために使える制度の一つです。
「そもそもNISAって何?」という人はこちらで仕組みからまとめています。
新NISAとは?初心者向けに仕組みと始め方をわかりやすく解説
共働き夫婦なら資産1億円は現実的になる
1人で1億円を作ることだけを考えると、かなりハードルが高く感じます。
でも共働きなら収入源が2本あります。
2人で生活費を負担しながら、それぞれが資産形成を続けられれば、世帯としての入金力は大きくなります。
そして長期間運用すれば、増えるのは自分たちが入れた元本だけではありません。
運用益にもさらに運用益がつく複利の効果が少しずつ大きくなっていきます。
だから、
共働きだから富裕層になれる
という単純な話ではありません。
共働きによって入金力を作りやすくなり、それを長期間運用できることが強い。
逆に、世帯収入が増えた分だけ住宅・車・外食・旅行などの生活水準まで上げれば、資産形成に回るお金は残りません。
結局のところ、
いくら稼いだか以上に、いくら残して、どれだけ長く運用できたか。
ここが大きいのだと思う。
富裕層になるには「貯める・投資する・長く続ける」が基本
「富裕層になるには、どの株を買えばいい?」
そんな特別な方法を探したくなるかもしれません。
でも「いつの間にか富裕層」の話を見ていると、もっと地味です。
貯める。
投資する。
長く続ける。
基本はこれです。
私は、時間をかけて資産を育てるなら、投資先を広く分散できる投資信託はとても使いやすい商品だと思っています。
投資信託が何なのかよく分からない人は、
で、初心者向けに仕組みをまとめています。
短期間で大きく儲けようとする必要はありません。
むしろ普通の会社員だからこそ、毎月の給料から無理のない金額を積み立て、それを長く続ける。
時間を味方につける方が現実的です。
1億円を目指さなくても資産形成には十分意味がある
ここまで富裕層の話をしてきましたが、私は別に、
「みんな1億円を目指そう」
と言いたいわけではありません。
1億円に届かなかったら失敗、なんてこともありません。
3,000万円でも5,000万円でも、老後に使える金融資産があるのとないのとでは大きく違います。
資産が増えれば、
働き方を少し減らす。
急な出費にも慌てない。
年金だけに頼らなくていい。
そんな選択肢も増えていきます。
だから「富裕層」という肩書そのものより、
お金の心配を減らして、自分の選択肢を増やすこと。
その方が、資産形成をする本当の目的なんじゃないかと思います。
不安ばかりじゃない。平均年収の会社員にも資産形成の夢はある
老後のお金の話を調べると、不安になる記事がたくさん出てきます。
年金だけでは足りない。
老後2,000万円でも足りない。
50代からでは遅い。
物価は上がる。
確かに、考えなくてはいけない問題です。
でも不安な話だけを見続けても、お金は増えません。
今回「いつの間にか富裕層」について調べていて面白いと思ったのは、
普通に働いてきた会社員にも、資産形成を続けた先に1億円という数字が存在していること。
高給取りじゃなくてもいい。
宝くじを当てなくてもいい。
一発逆転しなくてもいい。
夫婦で働き、貯めて、投資して、それを長く続ける。
やっていることは驚くほど地味です。
でも、その地味なことを何十年も続けた先に「富裕層」があるかもしれない。
そう考えると、資産形成にはちょっと夢があります。
まとめ|富裕層は遠い世界の話ではない
NRIの基準では、純金融資産1億円以上の世帯が富裕層です。
1人で1億円と考えると、とてつもなく遠く感じます。
でも夫婦2人なら、単純に考えれば1人5,000万円ずつ。
さらに、普通の会社員でも長期間資産形成を続け、運用資産が増えたことで「いつの間にか富裕層」になった人たちが実際に存在します。
もちろん、誰でも必ず1億円になるわけではありません。
相場が将来どれだけ上がるかも分かりません。
それでも、
普通の会社員がコツコツ働いて、コツコツ資産形成を続けた先にも、富裕層という世界がある。
それくらいの夢は見てもいいんじゃないでしょうか。
富裕層になれるかどうかより、
気がついたら昔よりずっとお金の不安が小さくなっていた。
私自身そこを目指して、資産形成を続けていこうと思います。


コメント