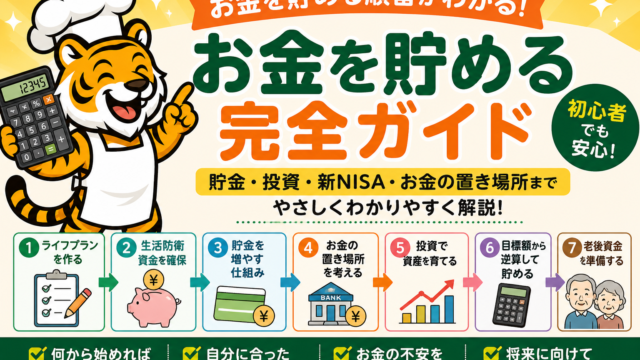

この記事は「お金を貯める完全ガイド」です。
お金を貯める手順を全体から知りたい方は、こちらもご覧ください。
【お金を貯める完全ガイド】

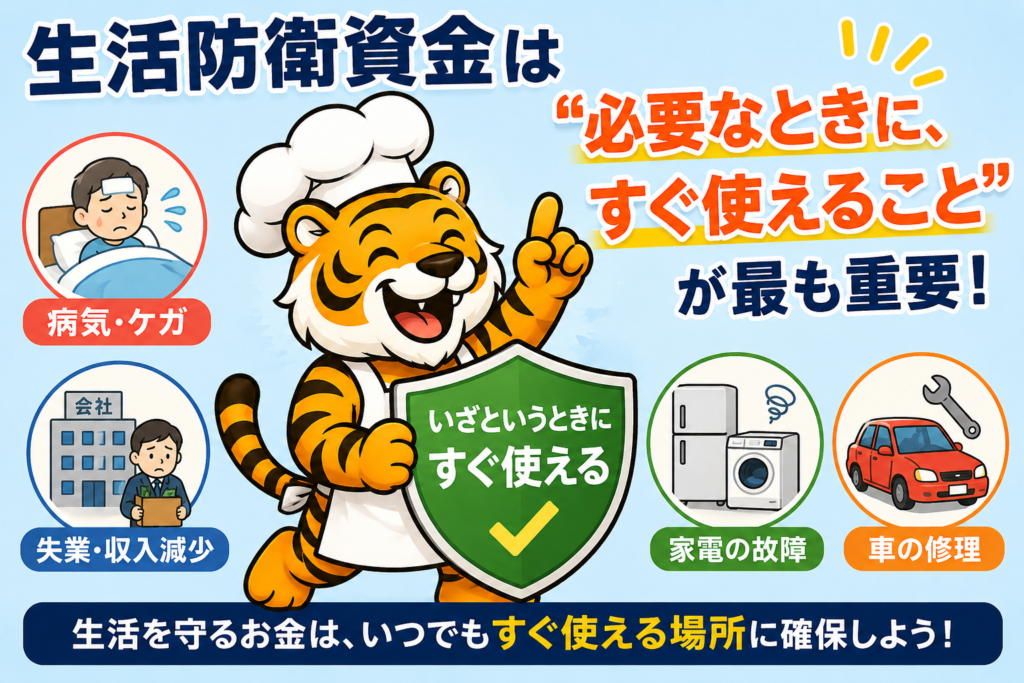
生活防衛資金とは、急な出費や収入の減少があっても、普段どおりの生活を続けるためのお金です。
病気やケガで働けなくなったとき、突然の失業、冷蔵庫やエアコンなど家電の故障、車の修理など、予想外の出来事は誰にでも起こる可能性があります。
このようなときに生活防衛資金があれば、慌てて投資している資産を売却したり、借金をしたりせずに済みます。
生活防衛資金は、資産を増やすためのお金ではありません。
「必要なときに、すぐ使えること」が最も重要なお金です。
生活防衛資金はいくら必要?会社員の目安と考え方
必要な金額は人それぞれですが、一般的には次のような目安があります。
| 働き方 | 目安 |
|---|---|
| 会社員 | 生活費3〜6か月分 |
| 自営業・フリーランス | 生活費6か月〜1年分 |

会社員は失業保険や傷病手当金などの制度があるから、比較的少なめでも対応しやすいと思う。
一方、自営業は公的保障が少ないため、多めに準備しておくと安心だよね。
また、独身か家族がいるか、共働きかどうかでも必要額は変わるよ。
「いくらあれば安心して生活できるか」を基準に考えることが大切です。
生活防衛資金はどこに置く?
生活防衛資金は、「増やすこと」よりも「すぐ使えること」を優先します。
そのため、株式や投資信託ではなく、
- 普通預金(高金利の普通預金)
- 一部を個人向け国債や債券
など、安全性の高い場所で管理するのが基本です。
生活費として使う可能性があるお金は、ATMやアプリですぐ引き出せる場所に置いておくと安心です。
おすすめは、「生活費口座」と「生活防衛資金口座」を分けること。
給与が入る口座とは別に、高金利の普通預金を生活防衛資金専用口座として用意しておけば、残高を把握しやすく、いざというときにもすぐ使えるよ。
高金利の普通預金に生活防衛資金を置くメリット
生活防衛資金は普通預金で管理する人が多いですが、できれば金利の高い普通預金を選びたいところです。
例えば、メガバンクとネット銀行では金利に差があることがあります。
金利が高くても、
- いつでも引き出せる
- 元本保証がある
- 預金保険制度の対象
という特徴は変わりません。
そのため、「使いやすさ」と「少しでも利息を受け取る」の両方を両立できます。
金利は気になりますが、
0.数%の差を追い求めるより
毎月1,000円でも多く残すことのほうが効果は大きいよ。
高金利の普通預金は「あくまでプラスアルファ」。
まずは生活防衛資金を確保し、余裕資金を増やすことを優先することが長い目で見たら資産は増えると思うよ。
普通預金にはいくら残しておけばいい?
生活防衛資金とは別に、毎月の支払いに使う生活費も必要です。
生活費口座に残しておく金額は、1〜2か月分と決める必要はありません。
- 次の給料日までに必要な生活費
- クレジットカードや公共料金の引き落とし額
- 残高不足を防ぐための少しの予備費
を合計し、毎月の支払いに困らない金額を残しておけば十分です。
例えば、毎月の支払いが20万円なら、引き落としのずれや急な支払いに備えて、25万円前後を残すといった考え方だね💸
生活防衛資金は、この生活費口座とは分けて管理するのが理想です。
生活費口座には日常的に使うお金を置き、生活防衛資金は普段使わない専用口座に置くことで、それぞれの残高を把握しやすくなります。
生活防衛資金まで確保したうえで余るお金があれば、
使う時期に応じて定期預金、個人向け国債、新NISAなどへ振り分けます。
生活防衛資金は「増やすお金」ではなく、「生活を守るお金」です。
資産形成を始める前に十分な生活防衛資金を準備しておくことで、相場が大きく下落したときでも慌てて資産を売却せず、長期投資を続けやすくなります。
次回、「貯金を増やす仕組みとは?」(準備中)
【お金を貯める完全ガイド】

コメント