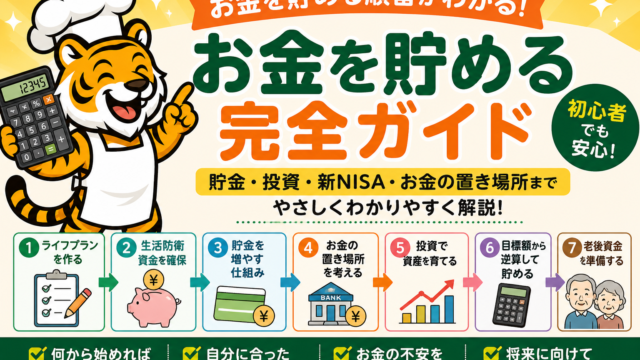
この記事は「お金を貯める完全ガイド」です。
お金を貯める手順を全体から知りたい方は、こちらもご覧ください。
【お金を貯める完全ガイド】

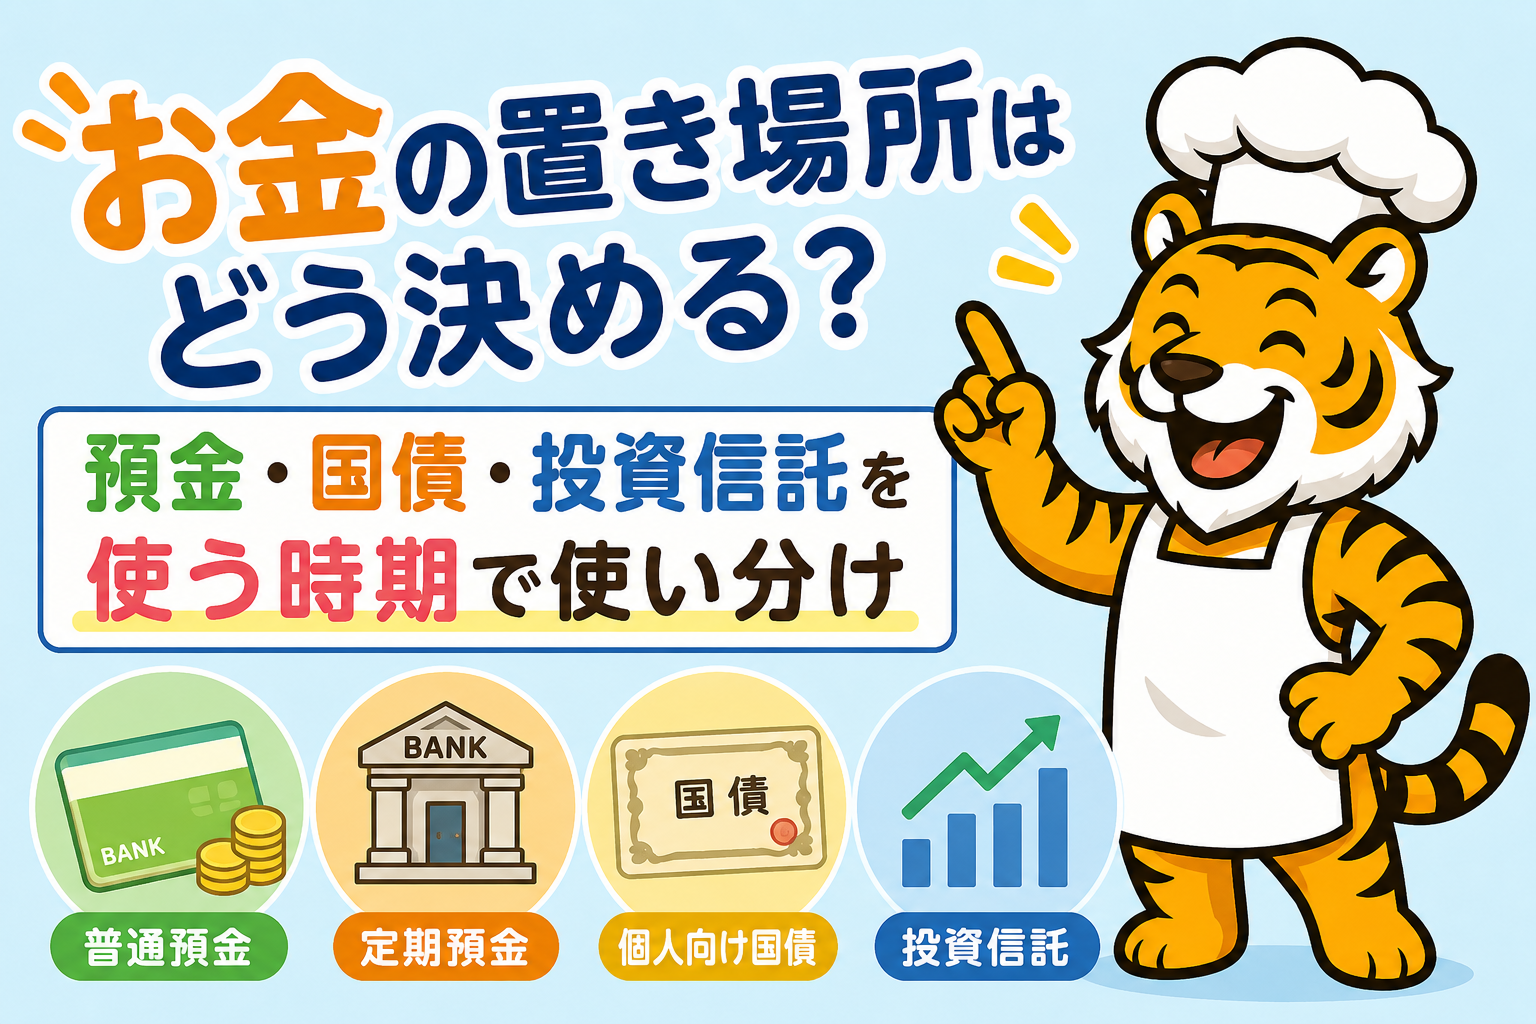
お金は「貯めること」だけでなく、どこに置くかも大切です。
例えば、来月使う生活費と20年後の老後資金を同じ場所に置いてしまうと、お金を十分に活かせません。
大切なのは、使う時期と目的に合わせて置き場所を選ぶことです。
この記事では、普通預金・定期預金・個人向け国債・投資信託の特徴を踏まえながら、お金の置き場所の考え方を解説します。

お金に働いてもらうって考え方だね🤩
お金の置き場所は「いつ使うか」で決める
お金の置き場所を決めるときは、「利息が高いから」「投資のほうが増えるから」と考えるのではなく、いつ使う予定のお金なのかを基準に考えます。
目安としては次のようになります。
- すぐに使うお金:普通預金
- 5年以内に使うお金:普通預金・定期預金・個人向け国債
- 10年以上使わないお金:投資信託
このように使い分けることで、必要なときに困らず、お金も効率よく活用できます。
すぐに使うお金は普通預金に置く
毎月の生活費は出し入れしやすさを優先する
家賃や光熱費、食費など毎月使うお金は、いつでも引き出せる現金や普通預金で管理します。
金利よりも、必要なときにすぐ使えることが重要です。
生活費まで投資に回してしまうと、相場が下がったタイミングで取り崩さなければならない可能性があります。
生活防衛資金はいつでも引き出せる口座で管理する
急な病気やケガ、失業、家電の故障などに備える生活防衛資金も、普通預金で管理するのが基本です。
少しでも利息を受け取りたい場合は、高金利の普通預金を利用するのもよいでしょう。
ただし、金利の高さだけを追い求めるよりも、「必要なときにすぐ使えること」を優先することが大切です。
5年以内に使うお金は元本割れしにくい場所に置く
使う時期が近いお金は普通預金や定期預金が基本
車の購入や住宅リフォーム、旅行資金など、数年以内に使う予定があるお金は、安全性を優先します。
普通預金は自由に出し入れでき、定期預金は一定期間引き出さない代わりに普通預金より金利が高いことがあります。
使う予定が決まっているお金は、投資よりも預金のほうが安心です。
すぐに使わないお金は個人向け国債も選択肢
数年間使う予定がないお金なら、個人向け国債も選択肢になります。
元本保証があり、金利も市場金利に応じて見直されます。
すぐに使うお金には向きませんが、「数年後まで使う予定がない」というお金なら活用しやすい商品です。
10年以上使わないお金は投資信託も選択肢になる
長期間使わないお金は増やすことも考える
老後資金など10年以上使う予定がないお金は、投資信託で運用するという考え方もあります。
長期間積み立てることで、複利の効果が期待できます。
一方で、投資には元本保証がありません。
価格が下がることもあるため、短期間で使う予定のお金には向いていません。
数年以内に使う予定のお金は投資しない
投資は長期間運用することで効果を発揮しやすくなります。
反対に、数年以内に使う予定のお金を投資すると、必要なタイミングで値下がりしている可能性があります。
「増える可能性」だけを見るのではなく、「使う時期」を優先して置き場所を決めましょう。
普通預金・定期預金・個人向け国債・投資信託の違い
それぞれの特徴をまとめると次のようになります。
| 置き場所 | 向いているお金 | 年利の目安 | 特徴 |
|---|---|---|---|
| 普通預金 | 生活費・生活防衛資金 | 約0.1~1.0% | いつでも引き出せる |
| 定期預金 | 数年以内に使う予定のお金 | 約0.2~1.2% | 一定期間預ける代わりに普通預金より金利が高い場合がある |
| 個人向け国債(変動10年) | 数年間使わないお金 | 約約1.8~2.0%程度 (最低0.05%保証) | 元本保証・金利が見直される |
| 投資信託(全世界株・S&P500など) | 10年以上使わないお金 | 年平均4~7%程度 (過去実績ベース・保証なし) | 元本保証はないが長期運用で資産形成を目指せる |
どれが一番良いというものではなく、目的に応じて使い分けることが大切です。
お金の置き場所を決めるときに確認したい3つのポイント
いつ使うお金なのか
まず考えるべきなのは、いつ使う予定なのかです。
使う時期が近いほど、安全性を重視します。
元本割れしても困らないお金なのか
投資信託は価格が変動するため、元本割れする可能性があります。
一方で、長期間運用することで預金よりも高いリターンが期待できるのが大きなメリットです。
そのため、10年以上使う予定がないお金や、値下がりしてもすぐに使う必要のないお金に向いています。
反対に、生活費や生活防衛資金、数年以内に使う予定のお金は投資には向きません。
「増える可能性」と「必要なときに使えなくなるリスク」の両方を考え、目的に合った置き場所を選ぶことが大切です。
必要なときにすぐ引き出せるか
生活費や生活防衛資金は、いつでも使える状態が重要です。
利回りよりも、必要なときに使えることを優先しましょう。
お金の置き場所でよくある失敗
金利の高さだけでお金の置き場所を決めない
少しでも金利の高い預け先を選ぶことは大切です。
ただし、0.1%や0.2%の差を何度も比較することに時間をかけても、預けている金額が少なければ、受け取れる利息の差はそれほど大きくありません。
ポイントは
- 毎月の支出を見直して残るお金を増やす
- 先取り貯蓄を続ける
- 長期間使わないお金は投資に回す
- 収入が増えたときに貯蓄や投資額も増やす
といった仕組みを作るほうが、資産全体を増やす効果は大きくなります。
例えば、預金金利を少し上げることができても、毎月の貯蓄額が増えなければ、資産形成はなかなか進みません。反対に、毎月残せるお金を増やし、使う時期に合わせて預金や投資へ振り分ければ、利息や運用益も含めてトータルのお金を増やしやすくなります。
大切なのは、一番高い金利を探し続けることではなく、自分のお金全体が将来に向けて増えているかを見ることです。
金利は置き場所を決める材料の一つとして確認しながら、貯蓄額・投資額・運用期間まで含めて考えましょう。
使う予定のお金まで投資に回す
「増えるかもしれない」と考えて生活費や数年以内に使う予定のお金まで投資すると、必要なタイミングで値下がりしている可能性があります。
必要な時に値下がりしていたら原価割れしてしまう。
値下がりしているタイミングでは取り崩さない
生活に余裕が持てるのが生活防衛資金を持っているかどうか👍

長期間使わないお金を普通預金に置き続ける
普通預金は、いつでも引き出せる安心感がある一方で、長期間使わないお金を置いておく場所としては効率的とはいえません。
長期的には物価が上がることで、お金の価値が目減りする可能性があります。
また、投資信託などで長期運用していれば得られたかもしれない運用益を受け取る機会も失ってしまいます。
10年以上使う予定がない余裕資金であれば、
普通預金に置いたままにするより、
投資信託なども含めて置き場所を考えよう。
時間が投資信託の元本割れリスクを下げてくれるからね
時間を味方につけた投資戦略、手堅い🤩
「安全だから」という理由だけで普通預金に置き続けるのではなく、使う時期や目的に合わせて、お金が働く場所を選ぶことが大切です。
この締めなら、「普通預金=悪」ではなく、目的に応じて使い分けるという記事全体のテーマとも一致します。
まとめ|使う時期に合わせてお金の置き場所を決めよう
お金の置き場所に正解はありません。
大切なのは、「増えそうだから」ではなく、「いつ使うお金なのか」で判断することです。
- すぐ使うお金は普通預金
- 5年以内に使うお金は預金や個人向け国債
- 10年以上使わないお金は投資信託
このように使い分けることで、必要なときに困らず、将来の資産形成もしやすくなります。
次回、「お金の置き場所はどう決める?」(準備中)
【お金を貯める完全ガイド】


コメント